一年前的2021年1月27日,藥易購正式登陸深交所創業板。多年前,在鄉鎮的診所、小藥店掃街的李燕飛或許沒有想到,曾經毫不起眼的院外市場有一天會站上風口,也會把自己創立的藥易購送上資本市場。
總能踩穩風口,是外界對李燕飛的評價。但箇中心酸只有她本人才知道,“別人說我被騙了也好,決策有誤也好,我只是在公司發展得很好的時候,就提前看到了其中的風險。”這種夕惕若厲的風格讓李燕飛早早瞄準了院外市場,也在2014年就佈局電商平臺。
院外市場一夕風來,聞風而來者備至。但如李燕飛所言,現在的她是創業以來前所未有的自信,“因為我們一直在做正確的事”,她說。
起得早、跑得快:
藥易購構建院外市場先發優勢
在院內藥品銷售市場還處於絕對強勢地位時,李燕飛就將目光瞄準了不起眼的院外市場。在她的印象中,那時候的院外市場還沒有一個系統的稱呼,“就是診所和小藥店,雖然這些地方又偏遠、下單量也小,但這就是我們當時所有的客戶。鄉鎮街道的每個小藥店、診所,挨個去掃街”。
李燕飛或許沒有想到,當藥易購2021年1月27日登陸深交所創業板時,“專注於院外市場醫藥流通綜合服務商”,會成為藥易購最大的標籤,也是最大的亮點。上市當日,藥易購收盤漲幅達226.04%,總市值達38.21億元。此後多個交易日,藥易購連續上漲,市值一度逼近百億。
圖片來源:企業供圖
一家“幹苦力活”的企業,緣何能得到資本市場的關注?這與藥易購創立之時就選定的賽道有關。“院外市場”,是指二級及以上的醫院以外的藥品銷售終端,包括零售市場、各類基層醫療衛生服務機構等。
如李燕飛所言,早年間院外市場是一塊“大公司不屑去做”的市場。彼時,醫院市場佔據藥品銷售的絕對份額。但與此同時,院內市場也是一塊難啃的骨頭,“進不去、進去了回款慢”,每一道難關都足以攔下李燕飛這樣的創業者。因此,專注院外市場,是一個主動也被動選擇的結果。
但誰也沒想到,十年後,院外成為了每一家藥企趨之若鶩的市場陣地。近年來,隨著醫療體制改革進入“深水區”,藥品零加成、兩票制、集中帶量採購、處方外流等一系列政策,都在潛移默化地降低院內市場的規模佔比,院外市場則迎來了前所未有的發展紅利。
圖片來源:企業供圖
米內網首席研究員張步泳曾大膽提出,“預計到2029年,院外市場規模將超過院內市場”。根據米內網資料庫,2019年,院內市場達到13000億元左右的終端規模,同時院外市場終端規模已超過6000億元。隨著“三醫聯動”等系列政策的影響,到2029年,院內市場預計將保持2%至3%的複合增長率;院外市場,線上和線下零售藥店的年複合增長率預計將為4%到6%,民營醫院等年複合增長率則為3%到5%。屆時院外市場的體量將打平甚至超過院內市場。
在“騰籠換鳥”的藥政思想引導下,院外市場的想象空間巨大。但隨著醫藥流通的巨頭將目光從院內轉移到院外、宣稱以資訊和數字化能力服務院外終端的後起之秀加入戰局,院外市場的蛋糕夠分嗎?
圖片來源:企業供圖
“傳統開票的模式效率很低,資訊化程度也很低。另一方面,做電商相當於藥品從廠家到我這就直接到了終端,省去了中間第二個第三個環節的加價,變相把藥價也降下來了。一個是解決我們自己的痛點,一個是滿足做藥人的擔當,基於這兩個原因,我們決定開始做電商平臺”。
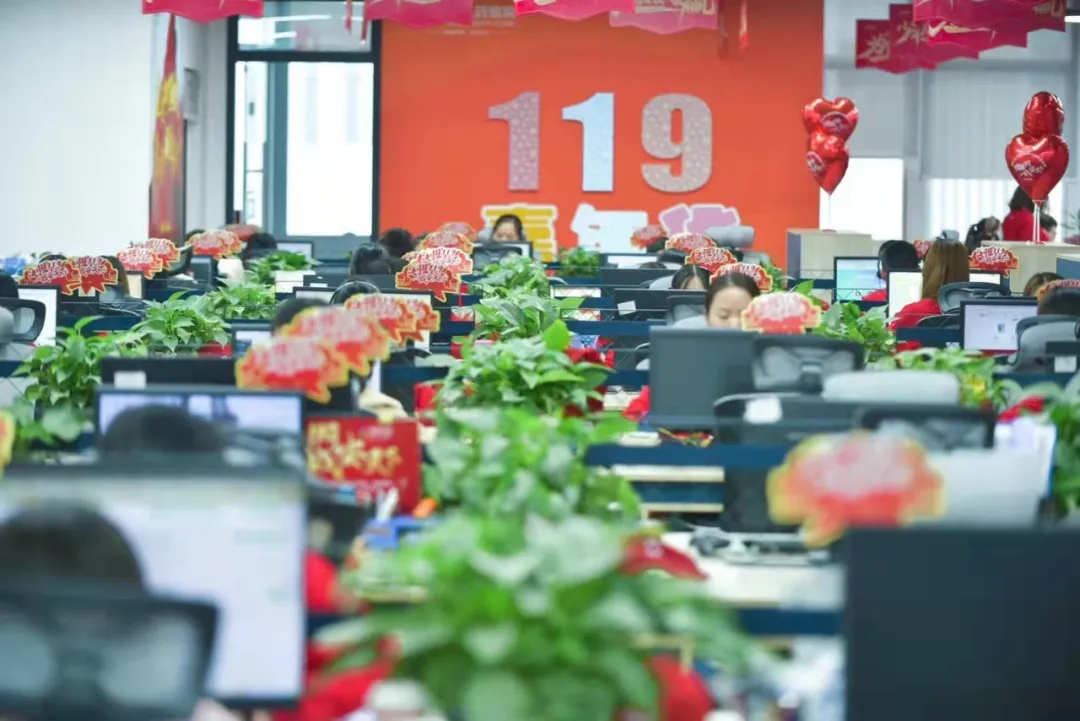
“合縱藥易購”垂直電商平臺應運而生。事實證明,李燕飛再一次踩準了風口。基於在行業內多年沉澱的優勢,“合縱藥易購”迅速成長為知名度較高的B2B院外市場醫藥電商平臺。截至2021年上半年,公司電子商務平臺註冊使用者數達8.6萬家;電子商務業務收入從2019年的9.76億增長到2020年的12.12億,增長率為24.18%;其中一年一度的“119醫藥電商狂歡節”單日成交金額從2019年的1.53億增長至2021年的2.82億。網際網路業務收入佔主營業務的比例已超過50%,重點業務“終端純銷”領域已經超過70%。
圖片來源:企業供圖
2021年,藥易購設立技術研發中心,先後引入演算法、架構師等眾多技術開發人才,研發投入巨大。公司升級了B2B交易平臺,搭建了業務中臺、資料中臺,陸續開發的軟體包括縱醫雲診所管家、零售連鎖數智決策引擎等系統。藥易購持續傾斜資源,以求建立醫藥行業智慧決策引擎,實現智慧供應鏈服務、智慧零售服務、智慧運營決策系統的搭建。
2021年公司組建了以“網際網路+人工智慧+大資料”為核心的醫藥健康數智化技術中心。以“技術賦能+運營賦能+產品賦能+資本賦能”的多維驅動模式,賦能全國商業合作伙伴,目前藥易購聯盟已覆蓋全國約三分之二的省份,聯盟年銷售額超200億元,將構建面向全國30萬+小B端的數字化聯盟。
“起得早、跑得快”,最終形成了藥易購在院外市場和電商平臺的先發優勢。
跨區域擴張和提升盈利能力:
此時是前所未有的自信
當“佈局‘網際網路+’及提升綜合服務能力成為必然趨勢”這句話高頻出現在券商研報中時,李燕飛已經為藥易購打好了基礎。在四川省內,藥易購覆蓋了80%以上的醫藥連鎖企業,70%以上的單體藥店以及40%以上的診所,並形成了800餘家下級分銷商的醫藥分銷體系。
近年來,藥易購的業績也實現了飛速增長。2016年—2020年,藥易購的營業收入從12.41億元增長至27.9億元,年複合增速達22.45%。2021年前三季度,藥易購實現營業收入24.06億元,同比增長18.89%。
藥易購在半年報中披露,截至報告期末,藥易購經營的醫藥類產品數量超過15000個,擁有1200家制藥企業、6800餘個醫藥品種的全國或區域代理、經銷資格。
圖片來源:企業供圖
優勢已經形成,天花板如何打破?跨區域擴張和提升利潤水平,是藥易購需要打破的兩個“瓶頸”。
據李燕飛透露,在跨區域拓展方面,藥易購選擇以輕資產、服務賦能的方式先行探路。“賣藥物流是瓶頸,同時也面臨供應鏈屬地化的挑戰。併購這種重資產的方式風險也太大。所以我們現在選擇將電商平臺的運營和管理經驗賦能到當地的醫藥商業企業。在與其沒有競爭關係的情況下實現強強聯合,再從中尋找到合作伙伴,打造數字化的小B端集採聯盟。”在李燕飛看來,這種方式實現了風險最小化和收益最大化,目前,藥易購的服務賦能模式已經在20多個省份鋪開。
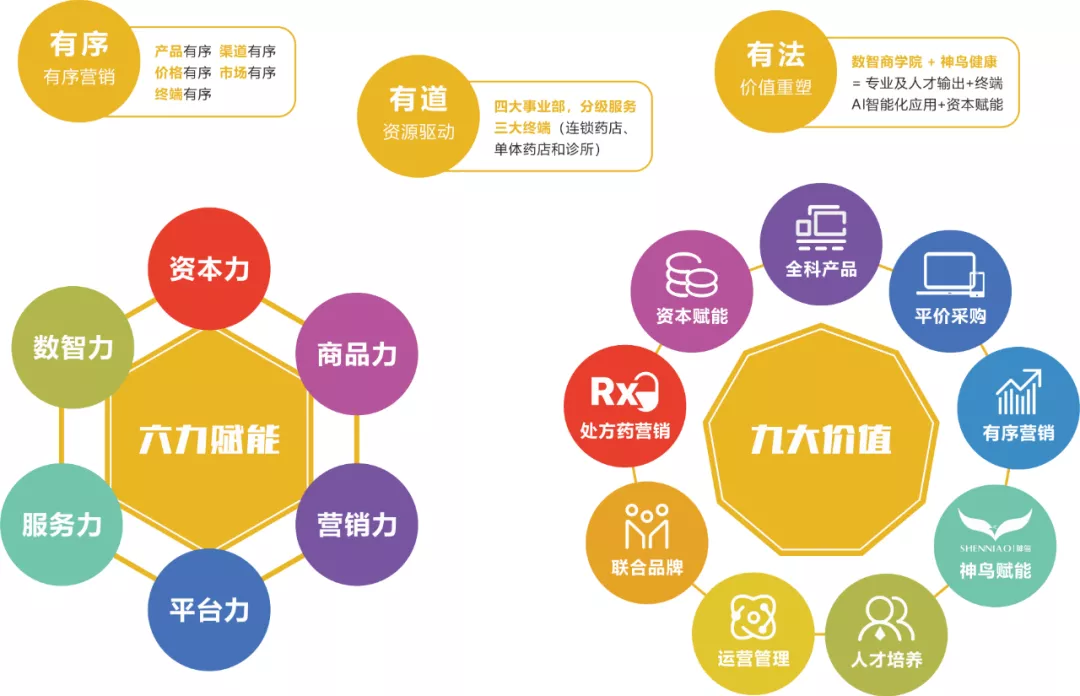
至於盈利能力的提升,李燕飛心中有了一個決定和一套辦法。一個決定是指,這幾年費用投入的增加是不得不為和順勢而為。去年上半年,藥易購淨利潤降低,一方面是疫情影響所致,另一方面,醫藥電商市場進入快速成長階段,傳統藥品流通企業、醫藥電商平臺和行業外電商之間跨界競爭趨於白熱化。為持續鞏固並擴大優勢,增加市場及研發費用投入,是必然的選擇和必要手段。但李燕飛很自信,“從工廠到B端再到C端客戶是藥易購多年來建立的產業鏈優勢,基於大資料醫藥全流通供應鏈的服務平臺促使公司已經形成了一套強大的院外市場醫藥銷售系統。打造資料智慧化平臺,實現資料驅動模式已初具雛形。只要平臺佈局好了,賺錢不難。”這條供應鏈,就是李燕飛所說的“辦法”。
圖片來源:企業供圖
在李燕飛看來,這條供應鏈的最大優勢在於“自己的物流、自己的平臺、甚至是自己的產品”。這套體系被李燕飛稱為“生態建設”。生態建設的上游優勢是1200家制藥企業、6800餘個醫藥品種的全國或區域代理、經銷資格,包括500餘個品種的獨家代理資格。中游優勢是培育多年的自有平臺合縱藥易購,已經形成黏性的使用者群和藉助平臺對終端形成的綜合服務能力。而附加的自有產品優勢,則是指公司成立了專門的有序營銷平臺-四川金沛方藥業有限公司,此外,公司投資了十多個自有的產品批文,其中一些已經滿足了直接上市銷售的條件。
“不是因為看見了才相信,是相信了才能看見”,這是李燕飛多次強調的一句話。實際上,在她20餘年的創業生涯中,這句話也一直貫穿始終。相信了院外市場的潛力,所以有了藥易購的雛形,接下來相信什麼,李燕飛有了自己的判斷,只待時間再次給予一次正確的驗證。