有小孩的父母,真的是有操不完的心,
其中最操心的還是孩子生病,“孩子一生病,父母半條命”,
身心和經濟都倍感壓力。
最近,網上看到一病例的收費票據,可以說是天價醫療費,1歲娃娃住院4天花費55萬,
孩子患了啥病?用了啥藥4天就花了55萬?
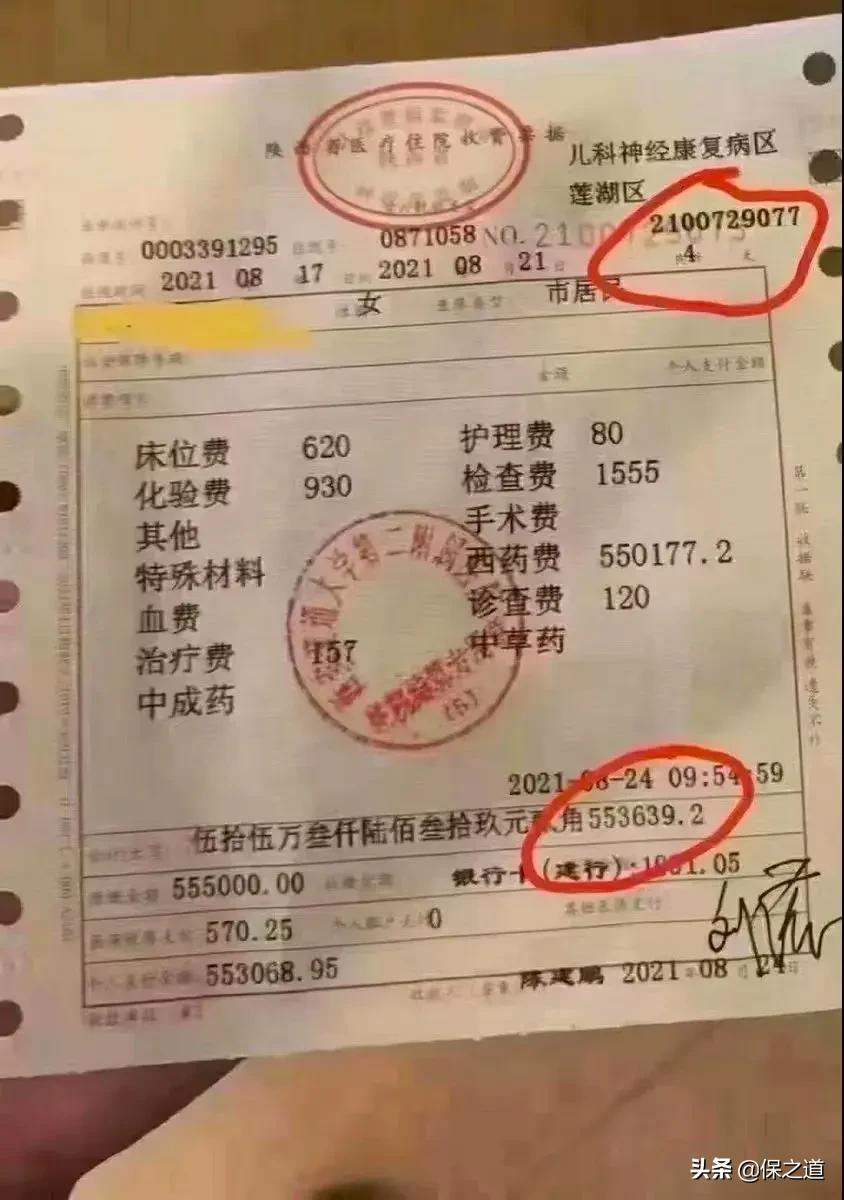
收費票據顯示,一名 4 歲幼女(醫院回覆稱患兒不到兩歲)從21年 8 月 17 日開始,
住院 4 天直到 8 月 21 日,花費 55 萬餘元。
其中流出的醫療發票顯示有以下這些專案:
床位費620元、化驗費930元、護理費80元、檢查費1555元、診查費120元,
最貴的是西藥費,550177.2元,醫保只報銷了570.25元。
為啥這西藥這麼貴,需要55萬呢?
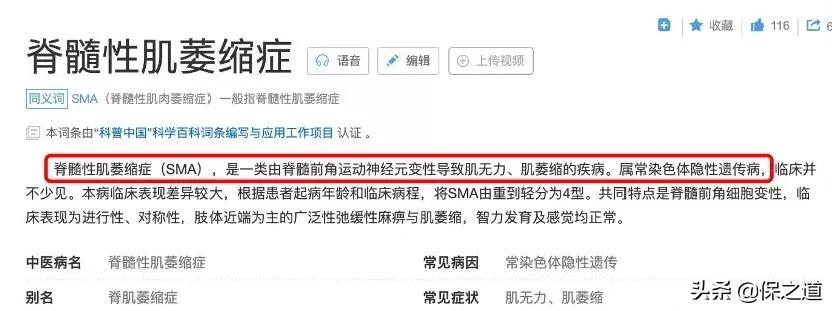
後來經過證實,原來小女孩患的是脊髓性肌萎縮症(簡稱SMA),屬於罕見的遺傳病。
最要命的是,目前這種病還沒有啥更好的治療方案,
只有從美國進口的諾西那生鈉注射液,
2019年引進價是70萬一只,去年才降到55萬。
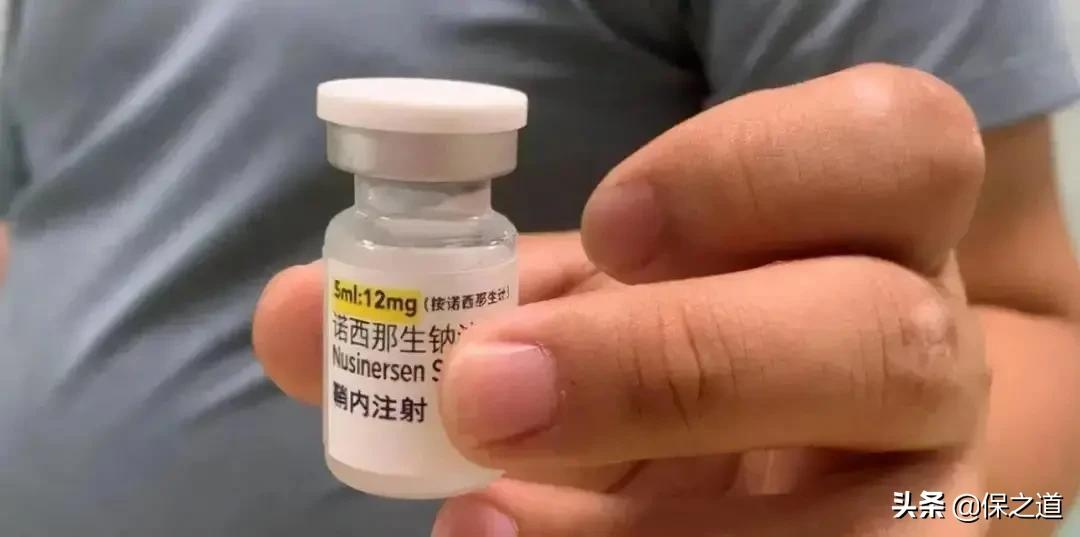
不知道配藥的護士面對這麼貴的藥時,會不會手抖,
畢竟不小心損壞了自己賠償的話可不是一筆小數目...
其實,作為患病女嬰來說,
不幸中的萬幸是,爸媽沒有放棄自己,
雖然一瓶子藥貴,但為了孩子還是願意傾其所有去治療,
但是對於大部分的普通工薪階層來說,
這個真真不是一筆小的治療費用,
能負擔起的家庭又有多少呢?
大家還記不記得去年的一個新聞,
目前國內唯一治療“嬰兒進行性脊肌萎縮症”的靶向藥物,一支高達70萬!
每4個月需要打一針,一年就需要210萬。
聽起來有沒有直哆嗦,
其實隨著家長對保障意識的提升,
大部分的家庭或多或少都為自家孩子配置了保險,用來規避風險;
雖然文中提到SMA因為是罕見病,遺傳性疾病通常也不在重疾險的保障範圍內,
但大部分的少兒重疾保險公司還是承保的,
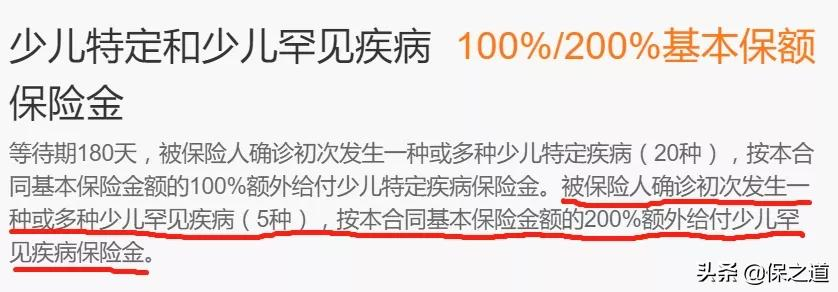
孩子的幼齡時段,是最易發生疾病風險的時期,
提前給孩子做好保障,才能最大程度地為孩子規避風險,
抵禦大病風險,現在很多家長選擇給孩子配置保險,不過配置保險要注意一下3點:
1、保額要買夠
保額就是得大病了賠的錢。
那保額買多少呢?
不僅要考慮孩子治病的醫療費,
以後漫漫一生的康復吃藥費,
還有家長為了照顧娃產生的誤工費等等,
最好50萬起步,80-100萬更好。
2、關注少兒特疾
有些大病是在孩子成長階段高發的,
比如重症手足口病、川崎病等,
重點關注下面16種
很多少兒重疾險都會加強對這些病的保障,
比如額外賠一倍保額,且沒有年齡限制。
3、保定期還是保終身?
主要看預算,
預算少可以先給孩子買保30年的,
0歲寶寶一般五六百塊可以搞定。
預算足夠,就安排保終身的,
覆蓋一輩子,妥妥滴~
另外,買單次賠還是多次賠也同理,
預算低,先買單次賠,
預算足夠,多次賠保更全。
而身故責任就不建議附加啦,
一是賠過重疾,身故就不賠了,
二是加完很貴,有這錢不如買高保額。
好啦,方法就說到這。
最後說一句,真心地希望人人都病有所醫。