這兩天一則“1月份創記錄近4萬億信貸投放”的訊息備受關注。
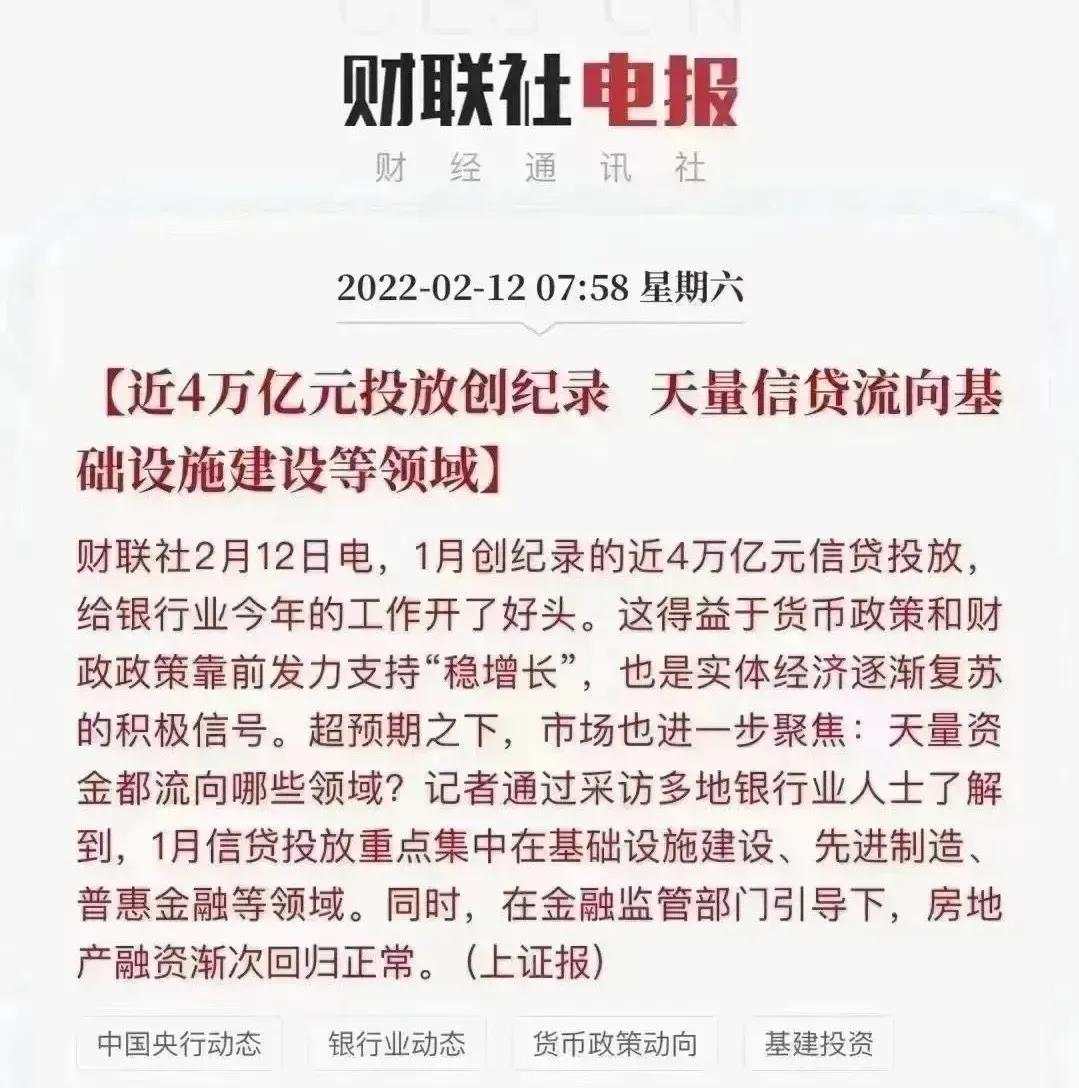
圖片來自網路
作為普通老百姓,我的下巴基本掉地上了,遙想2009年4月初公佈一季度的銀行信貸量達4萬多億,達到了2008年信貸總量的一半多,而我就是根據這個資料第2天就去買了第一套投資房,開啟了我這個普通人的買房狗屎運!
2005年
那一年我大學畢業,剛剛踏上社會,和很多普通家庭一樣,父母省吃儉用、東拼西湊,在我工作的上海郊區某中心城區,花費56萬買了套半新半舊的二手房,當時父母都是拒絕銀行貸款的,認為利息高、不划算。
而買房的目的也很簡單,孩子工作了,面臨著結婚生子,沒個房子怎麼討老婆,這是千千萬萬中國父母給自己的使命。
這套房子是多層的3樓,118平米,比上不足比下有餘吧!但我心裡對這套二手房是不滿意的,因為小區檔次中下,住戶層次也不高,更關鍵我一直希望父母支援我一筆錢來創業,雖然自己也不知道創啥業,但買了房子,這錢算套在裡面動不了了,父母也不可能再贊助我。屬於典型的心比天高、命比紙薄,無奈實力不允許,也就將就著了。
2007年
那年頭,上海郊區炒股和理財的人並不多,我機緣巧合被公司派往靜安區的總部跟班學習半年。在那裡為了和總部的老師們打成一片、混個臉熟,就得尋找共同話題,而那時在總部上班第一件事就是談股票、熊貓金幣、外匯,我也就開始接觸金融理財,把和訊財經網裡裡外外學了個遍,還買了好幾本專業書。雖然掌握了不少金融知識,但財並不理我,當然我學習的出發點一開始也只是為了搞好和總部人員的人際關係。
但既然接觸了金融資訊,自然會把世界主要經濟體的事件、政策、資料跟日常經濟生活聯絡起來思考。當年年底,隨著我國和美國股市的暴漲,我預感不妙,我沒股票,但我覺得房子也將被影響。
11月底的一次飯局上,正好海通證券的一個經理坐我邊上,我就聊起我不看好房價的觀點,他跟我說:“我同意你的看法,房價中短期內到頂了”。正是他的這句話,堅定了我的判斷,我第二天就瞞著父母把房子掛出去了,同年12月即以72萬的到手價賣掉了。
2008年
上半年雷曼兄弟暴雷,
隨後次貸危機,世界經濟一片哀嚎……
我手裡攥著72萬元賣房款和工作數年的微薄積蓄等待機會抄底。
2009年
4月初的一天下班前,我在辦公室翻閱《東方早報》(這報紙已經停了,現在的澎湃新聞跟這報紙有淵源),報道說一季度的信貸量超4萬億。從2007年開始關注全世界經濟資訊的我立刻意識到,這一個季度的信貸量都超過2008年總量的一半多了,而同期的美國開始QE,歐洲各國、日本都開始放水。
我知道機會來了,當時腦子裡的想法就是:事不宜遲,馬上去買自己利用槓桿能買得起的最貴的新房。隨即跟領導請了第二天的假,晚上跟父母溝通了這個事情。父母親必然同意,也很無奈,之前被我先斬後奏賣掉了房子,從此看到兒子能有套自己住的房子就是他們的心願。
第二天,我根據日常掌握的樓市資訊,直奔新城的一個聯排別墅樓盤。這個樓盤2007年年底開盤,開盤價1.75萬每平,經歷了2008年危機,我去的時候只要1.17萬每平。
一起看房的除了我父親,還有我叔叔,我跟父親說:咬咬牙買2套,3年後一套大機率等於白送的。父親說:你就買一套自己住,別想些有的沒的。 我又跟我叔叔說:你家條件好,買一套投資或者自住都不錯!叔叔說:這小區房型不好,不想買。
於是,當天上午我就付了10萬定金,購買了一套聯排中間套,面積265平,當然邊套更好但錢不夠,30%的首付,而我只有72萬先前賣房款+16萬積蓄+10萬父母額外贊助。就這樣,用98萬首付買了一套300萬的房子。
我買這套房子的出發點並不是自住,因為我知道自己住不起,光物業費每年就要近萬元,我當時的年收入才10萬元。我的目標就是當美國QE差不多時,就是拋售房產的時候。
2010年
美國QE啥時結束,沒人知道,我也只是猜測不可能一直放水下去。這期間,我的房子價格也在不斷往上漲,秉持“不賺最後一個銅板”的理念,我於年初便把房子掛牌在了二手房市場。
應該說2009年下半年至2010年上半年正是樓市火爆的時期,什麼日光碟、一天一價,不過浮躁中是有很多假象的,我的房子屬於城區黃金地段的聯排別墅區,而且在整個樓盤中也是比較好的位置,但還是看的多、真願意買的少,遠沒有媒體宣傳的那麼不愁賣。
直到4月底,也就是正好買房1年後,我遇到了真正的買家,最終以450萬到手價出售,淨賺140萬,這是我在樓市的第一桶金!
這裡解釋一下,我買房付完首付後,並沒有去辦理貸款,不是我不願辦理,而是開發商在2008年金融危機時將多套房產(包含我那套)抵押給了銀行,一直沒有解除,導致我沒法辦理貸款,也沒法辦產證。而我最終能順利出售,也得益於當時樓市的不夠規範,房產中介當時能搞定很多事,放到現在已經不具備可複製性。
2015年
又過了好多年,這幾年樓市沒有先前的火爆了,面上雖沒怎麼跌,但實際上很多中介炒家已經有點繃不住了。一般每個地方,都會有一些本地房產中介,或獨自或組團,利用資訊優勢幹著低價收房、高價賣房的營生。有個資深房產中介就曾自鳴得意地跟我說:我搗騰的房子沒有上千,也有七八百套了,我們這的房價就是我們炒起來了的!
年初我獲得一條訊息,上海的住房公積金貸款額度將從每人20萬上調至50萬,政策預計4月份落地。結合美國耍無賴般的QE1、QE2、QE3,我默默覺得又該出手了,而且必須趕在4月份之前。
整個春節前後,我一直在利用業餘時間看房,到3月初我已經物色到了中意的一套別墅邊套,268平米,開價580萬。這套房子是5個本地中介於2013年5月從一個福建商人那裡以530萬買下來的,但為了節省過戶費,他們並沒有過戶,而是公證了一份為期2年的全權代理,眼看就要到期,他們心裡很急。
其實合夥的生意最難做,賺錢還好,前景不好時各有各的想法,他們這套房子2013年買下來後還真漲到過580萬,但他們嫌賺得少,沒出售,後來,後來就有價無市了,然後等到了我。
我直接砍價到460萬,前前後後談了5次,足見他們是真賣不掉,又很想賣掉,具體怎麼談的我就不多說了,最後就是在商言商、相互讓步,談妥在480萬(稅費各付)。
我印象非常深刻的是3月27日他們幾乎是求著我趕快簽字畫押,我說:先等等,這麼重要的決定我最後還要跟家裡人商量一下,另外你們那個和前房主的全權委託公證,我沒遇到過,我要找公證處的朋友核實一下。
其實我是故意的,所有的功課我早就都做好了,純粹想推遲幾天。但我跟家裡人明確表示:3月30日上午必須把合同籤掉。因為在我的概念裡,4月份即將上調住房公積金。
3月30日上午,非常順利的籤掉了合同,並支付了20萬定金,結果下午15時政府釋出了下調住房貸款利率及上海提高住房公積金上限的新聞。
我當時的第一反應就是完了,定金付少了!
果然第二天上午中介打我電話,意思能否加點錢,我拒絕了,但心裡是忐忑的。那天下班我故意拐到他們離我單位不遠的中介店鋪,他們人都在,估計正在商量著違約吧。
我進門就跟他們道歉,他們莫名其妙,我說:“新政策的出來誰都沒有想到,我很擔心你們會違約,但我爸批評我以小人之心度君子之腹,你自己內心黑暗就認為別人都跟你一樣嗎,要相信這個社會上大部分人還是講誠信的……”
或許是我給他們的高帽子起效果了,也可能我本來就過份擔憂了,最後他們沒有違約。
2016~2017年
這套別墅我一開始是準備自住的,但2016~2017年的樓市實在太瘋狂了,我都看不懂。所以我改變了主意,決定先出售再擇機買進,畢竟暴漲是難得的,新的好的房子永遠會不斷建造出來的。而且這麼多年的觀察和思考,我對上海的房價判斷是波浪上升,即有起有伏,但總體向上。
於是,我在2016年8月將別墅掛了出去,誠如2010年賣房子的經歷,別管外面吹得多麼天花亂墜,什麼日光、秒光,我那房子一直掛到2017年7月才以750萬(到手價)成功出售。說來也搞笑,買家正是之前賣我這套房子的5個本地中介之一。
2019年
這兩年房價始終在高位執行,說它跌吧沒怎麼跌,但就是沒成交量,議價空間有,但具體要看房主的情況。
新房市場則開始了政府限價和搖號,對我這種無房戶絕對就是福音,於是我很順利地在中心城區黃金地段、地鐵旁以580萬買到了心怡的大平層新房(173平),目前已入住。
可能這就是時代的洪流,也許那兩套別墅我不賣,隨便哪套現在都值1000萬以上,我似乎屬於白忙活,但我也沒有遺憾,畢竟這10幾年中,我大部分時間手握現金流,並也以此另外創造了一定的財富,並非只有房產的紙面財富。
當然,我的買房經歷看似自己運籌帷幄,但站在上帝視角看,也只是自以為是而已。今天4萬億重出江湖,但昨日會否重現,不得而知,畢竟環境已經有所不同,新生代隨時可以下場搏殺,歷史是無數人書寫的,但個人又是微不足道的!