一、否極泰來,房地產仍然有發展空間
2021年地產供給端和需求端調控政策的持續高壓下給予了行業和企業不小的下行壓力。在新冠疫情、房企違約事件頻發、國內人口增速下降、銀行信貸收緊等因素相互疊加影響下,國內房地產市場信心受挫,房地產銷售、投資等資料都出現了一定的走弱。從資料上來看,調控政策階段性效果已經顯現,銷售資料、新開工資料以及投資資料呈現出整體供求端和需求端皆出現一致性下滑。短期來看,上半年地產調控,由於較嚴格的限貸,大城市住房市場槓桿率處於較低水平,大量購房需求被抑制從而導致居民購房資料下滑。在2022年我們認為,一旦按揭貸款利率開始下降,按揭貸款放款週期開始縮短,則房地產需求可能上升。
圖表1:商品房銷售、新開工、開發投資資料累計同比,%
資料來源:Wind,海銀研究院
圖表 2:商品房銷售、新開工、開發投資資料累計同比,%
資料來源:Wind,海銀研究院
- 我國城鎮化率仍有上升空間
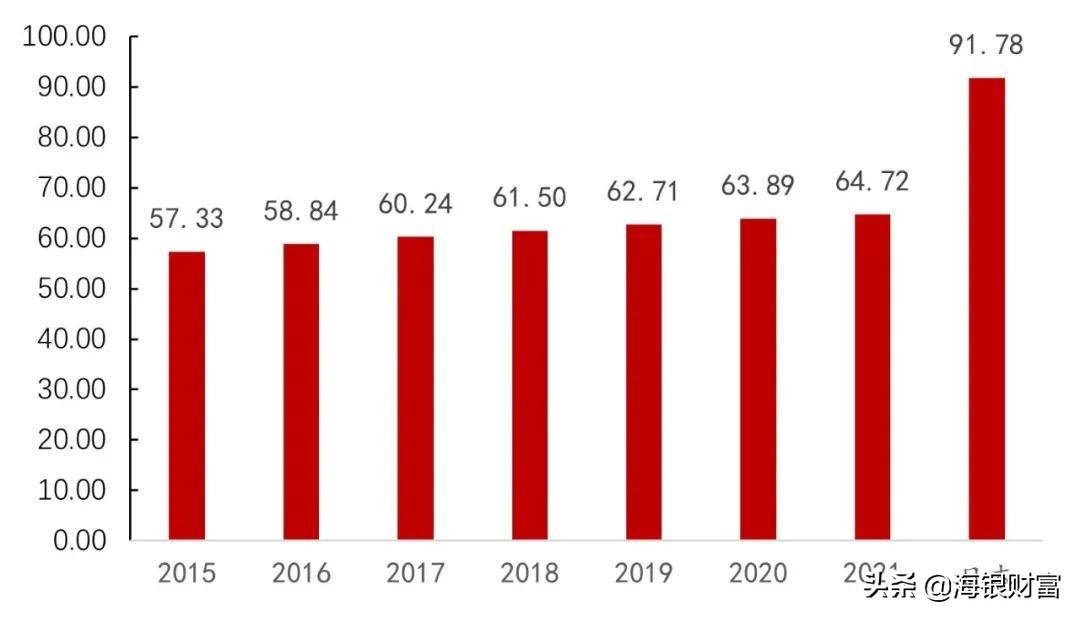
當前階段我國城鎮化率仍在提升,我國2020年城鎮化率為63.89% ,相比美國和日本城鎮化率仍有上升空間。當前人口總量增長有限,但家庭戶均人數在下降。2020年的人口普查顯示,家庭戶為 4.94 億戶,較 2010 年增長 23.1%,因此,不管是剛需型住房還是改善型住房,需求都是在上升,房地產仍然存在機會。
圖表 3:城鎮化率
資料來源:wind,國家統計局
圖表4:城鎮化率,%
資料來源:wind,網路整理,國家統計局
二、地產仍然是經濟穩定器,是經濟重要支援
2021年對於房地產行業是具有挑戰的一年,但不可否認的是,房地產行業的支柱產業地位依舊不會在未來的一年有所動搖。當前時點,我們認為房地產行業已經排除發生系統性風險的可能性,貨幣政策與行業政策仍將有放鬆的空間,進一步給予行業發展的信心,整體基調也仍將圍繞“房住不炒”和“穩健發展”,保障合理需求,促進房地產業良性迴圈和健康發展。房地產是我國重要的支柱產業,房地產開發投資和上下產業緊密關聯,房地產企業也是行業諸多產業的重要需求方,如房屋建築、裝修裝飾、大宗商品等。與此同時,不動產資產價值也和金融市場和國家財政收入有重要的關係。從財政收入上來看,2021 年1-11 月,全國國有土地使用權出讓收入67,625 億元,同比增長3.8%。在土地和房地產相關稅收中,契稅6,837 億元,同比增長8.7%;土地增值稅6,442 億元,同比增長10.4%;房產稅2,967 億元,同比增長17.7%;耕地佔用稅931 億元,同比下降16.6%;城鎮土地使用稅1,930 億元,同比增長4.1%。房地產及土地相關財政收入佔全國財政總收入32.3%。從國有土地使用收入佔比來看,房地產收入佔比仍然非常重要。
圖表5: 國有土地使用收入佔比
資料來源:Wind,網路整理
- 春風正來,地產政策開始邊際放鬆
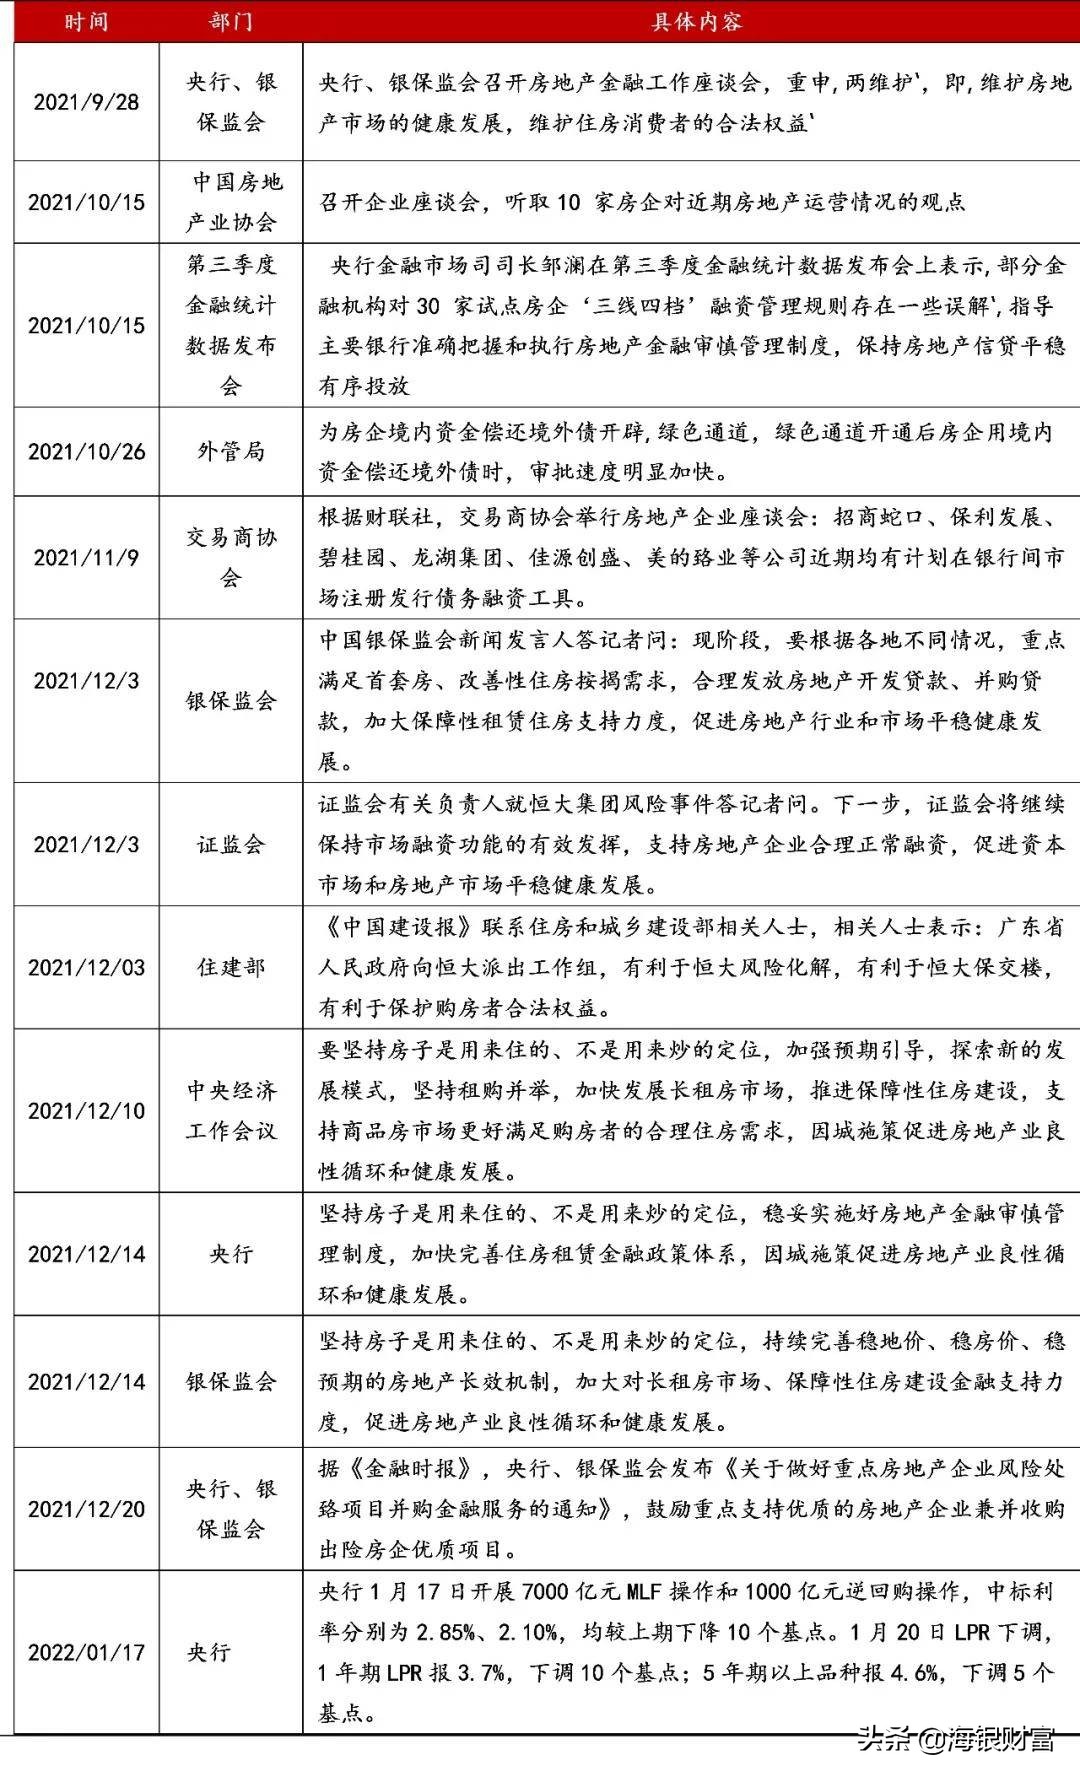
伴隨著多家房企面臨流動性困境,考慮到我國地產行業的平穩發展,政策在2021年三季度末開始釋放放緩訊號,主要是對前期政策的過度執行進行糾偏。2021年9月下旬-11月,以央行、銀保監會等金融監管機構的放鬆為主,各地政府、住建部門為保交付加強預售資金監管。9月24日,中國人民銀行貨幣政策委員會三季度例會表明“維護房地產市場的健康發展,維護住房消費者的合法權益”的方針,9月29日央行主持的房地產金融工作座談會上要求金融機構按照法治化、市場化原則維護消費者合法購房權益。10月15日央行金融市場司司長鄒瀾指出央行、銀保監會已於9月底“指導主要銀行準確把握和執行好房地產金融審慎管理制度,保持房地產信貸平穩有序投放”,央行自9月以來地產金融表態趨於緩和,房企融資環境也將迎來邊際改善。2021年9月以來已有重點城市開始調控放鬆政策維護當地地產市場平穩,多個城市出臺地產放鬆政策,維護當地地產市場健康發展。2022年1月20日,央行釋出1月LPR資料:1年期LPR報3.7%,下調10個基點;5年期以上品種報4.6%,下調5個基點。21個月來首次出現5年期LPR下調的情況。此次降息,一方面有助於降低房企中長期貸款資金成本,較好啟用房企2022年投資和新開工意願;另一方面,房貸利率的下調有助於進一步啟用購房者合理需求,活躍交易行情。
圖表 6:9月以來政策開始放鬆
資料來源:Wind,網路整理
海銀研究院認為2022年房地產行業有望迎來行業的新起點,行業銷售也會逐漸開始復甦。房地產政策出現緩和訊號後,相關調控政策有望進一步進行調整與修復,保障行業以及各地地產企業的健康平穩發展。政策仍然將房地產市場平穩健康發展,希望見到房價和地價穩定,希望見到開發投資平穩增長,土地市場穩定有序,也不希望見到開發企業出現信用風險。在2022年,未來信貸面將靜待進一步調整。行業在2021年風險暴露的經歷過程中也迎來出清,更加利好於經營穩健、融資成本低以及槓桿結構健康的頭部企業。2022年行業也會在內部進行新的轉變,我們看好高信用開發商、優質轉型房企和龍頭物管公司三類公司,有多元化轉型卓有成效的開發商也值得關注,尤其是央國企這類的“好學生”房企要充滿信心,其穩健的財務狀況,將強化其市場拿地主力地位。
本報告由海銀財富管理有限公司製作。本報告中的資訊均來源於已公開的資料及資訊,但海銀財富管理有限公司(以下簡稱“海銀財富”)對這些資料和資訊的準確性及完整性不作任何保證。本報告中的資訊、意見等均僅供投資者參考之用,不構成所述證券買賣的出價或徵價。該資訊、意見並未考慮到獲取本報告人員的具體投資目的、財務狀況以及特定需求,在任何時候均不構成對任何人的個人推薦。