早在去年12月份,全球最大的傢俱品牌宜家宣佈,因面臨運輸和原材料成本增加,將在各個市場平均提價9%。無獨有偶,繼宜家之後,多家A股家居公司宣佈提價以應對成本端的上漲。多家家居公司漲價行為背後,至少體現出全球零售行業所面臨的巨大壓力,宜家的供應鏈尚且如此,其他公司的狀況可想而知。
智通財經APP獲悉,近日,跨境出海的網際網路家居自主品牌——致歐科技已恢復發行上市稽核,再度向上市發起衝擊。在家居行業與跨境電商行業融合的新業態中,致歐科技逐漸成長為網際網路家居自主品跨境出海的“佼佼者”。面對海運價格持續高漲,致歐科技能否頂住壓力,維持業績的持續增長呢?
跨境電商風口,網際網路家居活躍
2020年以來,在全球疫情爆發且持續蔓延的大背景下,消費者大規模轉向線上消費,海外零售線上化趨勢加速。根據Google谷歌與德勤聯合釋出的《2021中國跨境電商發展報告》,2019年至 2020年間,歐美及亞太地區主要國家的電商整體零售額經歷了15%以上的高速增長。
以美國、英國、德國、西班牙及法國為代表的成熟市場,經歷數十年的發展,已經形成良好的電子商務生態,我國跨境出口電商在海外的市場空間廣闊。
事實上,自國家“一帶一路”戰略的構建和推出之後,政策不斷扶持,我國跨境電商市場規模持續、穩定增長,其中跨境出口電商行業依靠國內日趨完善的供應鏈以及國內電商行業積累的領先優勢,實現了快速發展。
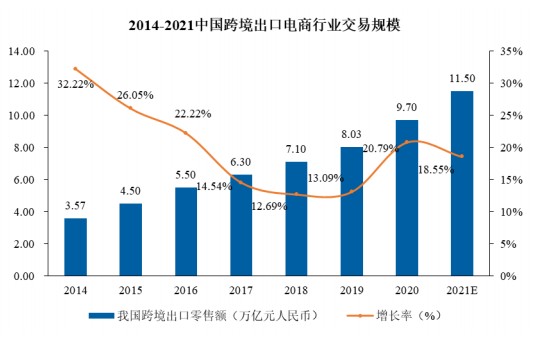
根據網經社統計,2020年,我國跨境出口電商交易規模約為9.7萬億元,較2019年的8.03萬億元增長20.79%,預計到2021年將達到11.5萬億元,跨境電商正在逐漸成為推動我國外貿發展的重要支撐點。
跨境電商風口漸起,帶動物流運輸持續發展,家居用品的研發生產以及倉儲物流、售後服務等電商整體配套產業鏈亦隨之不斷完善,網際網路家居自主品牌活躍度不斷提升。因此,致歐科技業績增長亮眼,表現出良好的成長性。
2018年至2020年(以下簡稱:報告期內),致歐科技的主營業務收入分別為15.94億元、23.22億元、39.68 億元;2019和2020年的增速分別為45.67%和70.86%,年複合增長率為 57.76%。淨利潤方面,公司2018-2020年歸母淨利潤分別為0.41億元、1.08億元、3.8億元,年複合增長率達205.89%,與營業收入增長趨勢一致。
在智通財經APP看來,受益於全球傢俱和家居產品的消費需求持續提升和歐美國家電商滲透率逐漸提高,同時由於海外疫情反覆導致歐美消費者購物逐步轉移至線上渠道,致歐科技的經營取得階段性勝利。然而,在上游原材料漲價及運輸成本增加的背景下,致歐科技的高增長業績能否持續呢?
立足亞馬遜,線上B2C模式成“重頭戲”
招股書顯示,致歐科技專注跨境電商家居領域十餘年,主要透過亞馬遜等海外知名電商平臺將自有品牌比如SONGMICS、VASAGLE、FEANDREA等家居產品銷往歐洲、北美、日本等國家或地區。
一方面,按銷售模式而言,致歐科技主要以線上B2C模式為主,跨境出口B2B模式為輔。報告期內,公司線上B2C模式收入分別為15.06億元、20.20億元和32.91億元,佔比主營業務收入分別為94.46%、86.99%和82.93%;跨境出口B2B模式收入分別為0.88億元、3.02億元和6.77億元,佔比主營業務收入分別為5.54%、13.01%和17.07%。
進一步而言,線上B2C模式中,致歐科技主要透過亞馬遜、Cdiscount、ManoMano和eBay等海外線上 B2C 平臺向消費者銷售產品,其中亞馬遜是公司最主要的線上B2C銷售平臺。2018-2020年,公司透過亞馬遜B2C平臺實現收入分別14.24億元、18.84億元28.49億元,佔比主營業務收入分別為89.32%、81.13%和71.80%。亞馬遜貢獻公司總營收比例超七成,佔比頗高,或對公司的經營穩定性產生影響。
既然在線上賣傢俱,而且是跨國銷售,運輸費自然不可忽視。根據招股書披露,致歐科技的主營業務成本主要來源於產品採購成本、物流海運和關稅成本。
2018-2020年,公司產品採購成本分別為5.85億元、8.50億元和14.50億元,佔比主營業務成本分別為84.31%、82.86%和 58.86%。2020年產品採購成本佔比有所下降主要系新收入準則將銷售費用中的運輸費調整至主營業務成本所致。
同一時期,公司物流海運和關稅成本分別為1.09億元、1.76億元和3.44億元,佔比主營業務成本分別為15.69%、17.14%和19.20%(2020年剔除運輸費影響),物流海運和關稅成本佔比逐年上升主要系全球爆發疫情以來,全球海運費用較往年顯著上漲,同時由於中美貿易摩擦影響,公司較多產品在北美市場處於關稅加徵範圍內。
另一方面,分產品而言,致歐科技的主營業務收入為傢俱系列、家居系列、庭院系列、寵物系列和其他產品的銷售收入,其中前四大系列產品收入合計佔比超過98%,傢俱系列和家居系列產品為主要收入品類。報告期內,傢俱系列銷售收入分別為6.49億元、10.07億元和19.6億元,家居系列銷售收入分別為6.12億元、8.92億元和13.63億元,傢俱系列和家居系列收入合計佔主營業務收入79.09%、81.76%和83.97%。
然而,報告期內,致歐科技的兩大核心產品毛利率均呈現下降態勢。其中,傢俱系列毛利率分別為51.83%、51.3%和 50.25%;家居系列毛利率分別為61.21%、61.05%和59.38%。兩大主要產品盈利能力下滑,主要是其產品降價。2018年至2020年,公司傢俱系列產品平均單價分別為425.27元/件、390.88元/件和416.25元/件。
產品降價導致毛利率下滑、海運價格的持續飆升以及人民幣整體升值帶來的匯兌損失,都將導致致歐科技2021年下半年及之後的業績增長不及預期。
存貨規模持續擴大,現金流量淨額為負
儘管致歐科技的主營產品均保持了不多的銷量增長勢頭,尤其是。傢俱和家居系列產品銷量逐年增長。但貨越賣越多,卻越來越不賺錢,公司只能持續加大存貨規模,以量取勝,這不得不犧牲公司的現金流。
各報告期期末,致歐科技的存貨規模存貨規模分別為1.75億元、2.53億元、8.59億元、9.22億元,佔資產總額的比例分別為41.58%、38.68%、47.83%和34.54%。存貨規模的激增,導致公司存貨跌價損失繼續上揚,2018年-2020年及2021年上半年月,公司存貨跌價損失分別為816.94萬元、3192.71萬元、2678.86萬元、6940.96萬元。
存貨一多,現金自然就少了。2018年至2021年上半年,公司經營性現金流分別為-3282.11萬元、8899.60萬元、-2.07億元、-5911.05萬元,其中2018年度、2020年度和2021年1-6 月為負值。隨著公司業務規模的快速增長,存貨採購規模相應大幅增長,如果未來公司經營活動現金流量淨額持續為負值,公司的運營資金週轉將面臨一定的壓力,可能會對公司業務持續經營產生不利影響。更令人擔憂的是,公司的資產負債率已經從2020年底的27.27%上升至45.91%。
綜上所述,過去兩年,致歐科技憑藉跨境電商風口及國外疫情帶來的家居線上銷售興起,營收及淨利潤雙雙高增,成長性極佳。然而,隨著海運價格攀升、主營產品毛利率不振,公司的業績增長持續性仍待考驗。