#2021年年報#
我們今天來看一家最近才批准上市的公司,那就是做汽配的紐泰格,這是一家位於江蘇淮安的公司,主要從事汽車懸架系統、汽車內外飾等領域的鋁鑄零部件和塑膠件的研發、生產和銷售。
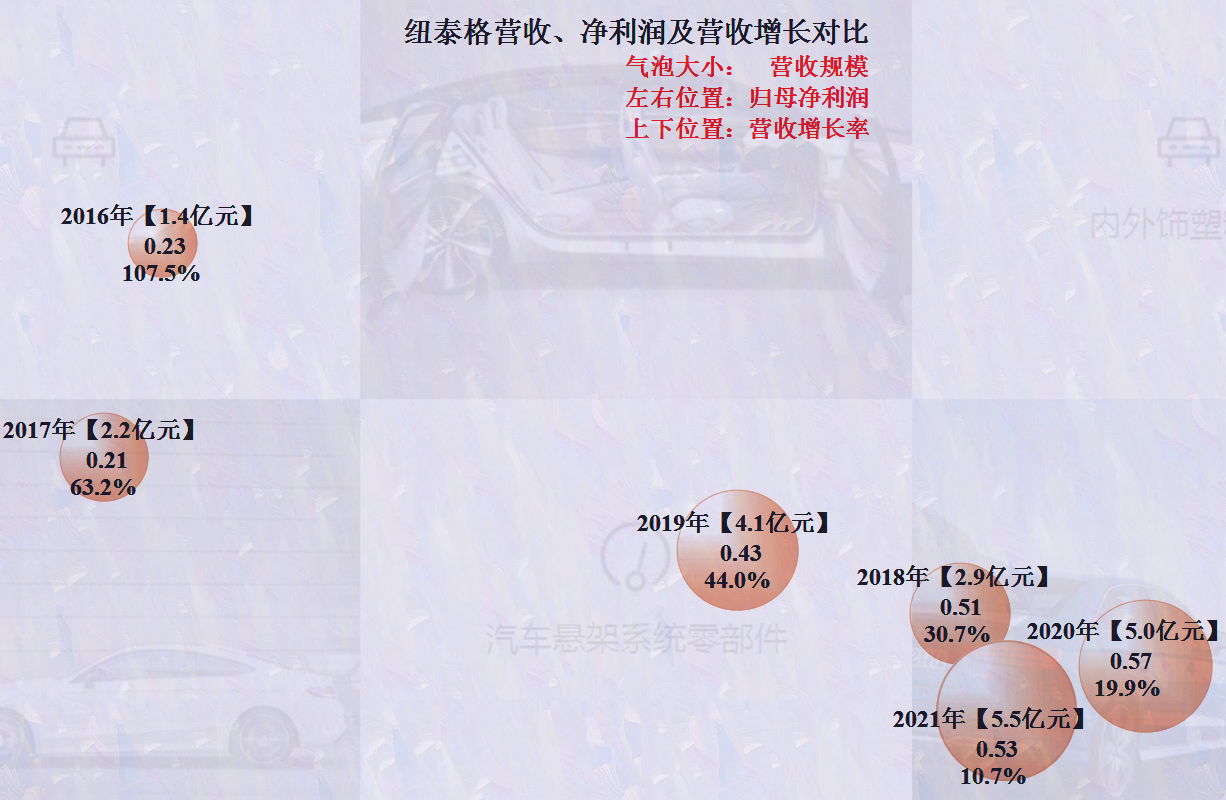
從氣泡圖來看,其近幾年的發展速度一般,2021年的營收增長還是6年中墊底的,但總體來說還是增長的狀態,營收規模也在做大。
從紐泰格的營收增長來看,才5億的規模,營收增長率就降低至10.7%的水平,這樣發展下去,還是太慢了,但考慮到上市後會帶來一波知名度上升和資金成本下降之類的好處,預計還是能重新恢復較快增長的。
其淨利潤的波動就比較大了,幾乎就是做俯臥撐的狀態,考慮到其規模較小,這也比較正常。其2021年淨利潤的下降還是能找到合理解釋的。
那就是,從2017年以來,紐泰格的毛利率一路下降,從45.6%一直下降至24.2%,跌去了一小半,這是其後續經營和發展的重大障礙,給整車廠家配套的生意很難做,除非掌握了別人沒有的核心技術或者有非常強競爭力的產品,比如博世和愛信之類的。
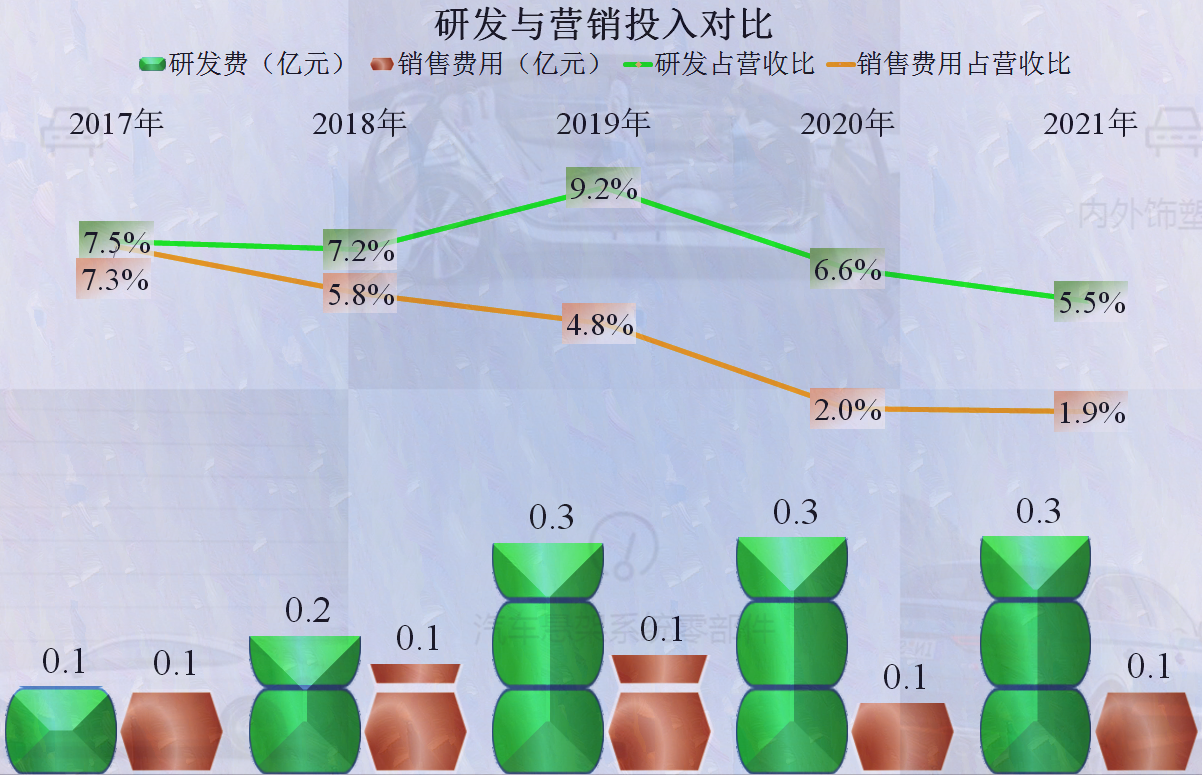
雖然汽配也要做研發的,但考慮到紐泰格的營收規模太小,現在還不是在這方面大規模投入的時候。其銷售費用也很低,這種行業客戶為主的公司,客戶就那些,除非整車廠家採購上有一些怪名堂,一般銷售費用是比較低的。
不僅銷售費用低,其他期間費用也很低,這種小規模的公司,早期能控制住成本費用的快速增長,是其能生存下來的重要原因,紐泰格當然也具備這樣的能力。
剛批准上市的公司,有一系列官方把關,其償債能力當然也是沒有問題的,我們只是簡單看看,就不做資產負債的細項分析了。
考慮好久,還是決定用萬元來做紐泰格公司的現金流量表資料圖示,畢竟好多是百萬,用億的話太不合適了。紐泰格經營活動的淨現金流還不錯,雖然滿足不了其投資需要,但適當小額融點資也能解決缺口。
紐泰格剛上市就遇上行業的成熟期,發展還是比較困難的,那可是要從競爭對手那裡去一個一個搶客戶過來。另外汽配行業被整車佔用資金的情況非常嚴重,如果上市融資後,其營收雖然能做大,但應收賬款之類的又是麻煩事。
宣告:以上為個人解讀分享,不構成對任何人的投資建議!