【觀點總結】
2022年是旅遊餐飲相關消費的底部反轉之年。大機率的放開的路徑是先國內再國門,國內旅行放開正在進行中,國門放開在指定路線圖,2022年有望有三個政策視窗期,即冬奧後、兩會後、二十大之後。
隨著新冠疫苗、特效藥的順利推出,國內疫情有望在2022年得以有效控制,同時即使疫情仍有小範圍反覆,疫情防控政策同樣有望走向精準化,減少疫情反覆對居民消費、出行造成的恐慌,看好疫情向好大背景下,高頻周邊短途遊、迴流的出境遊高階需求帶動國內旅遊市場快速修復。
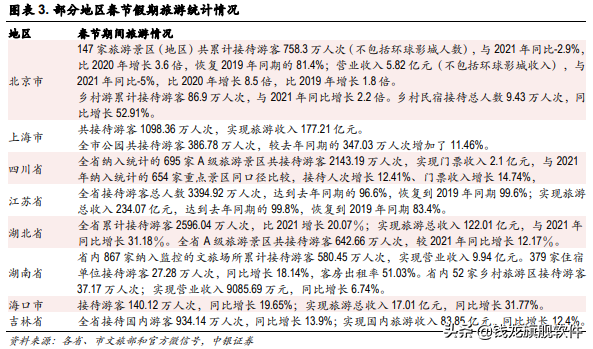
春節全國旅遊情況呈平穩態勢,部分地區旅遊資料增長亮眼
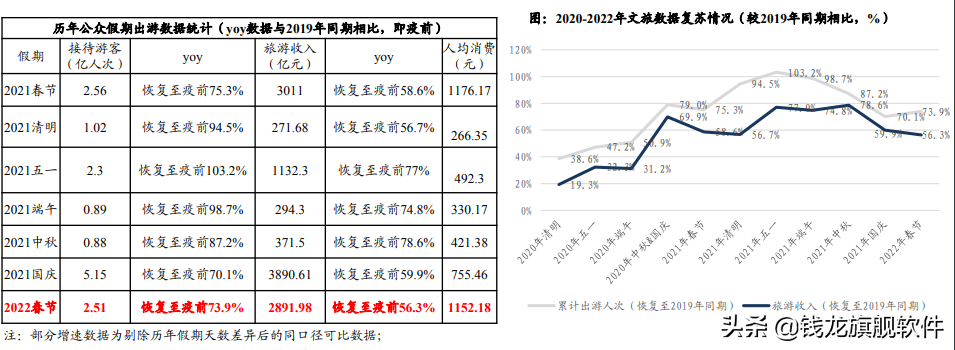
整體來看,根據文旅部測算,2022年春節假期7天全國國內旅遊出遊2.51億人次,同比減少2.0%,按可比口徑恢復至2019年春節假日同期的73.9%;實現國內旅遊收入2891.98億元,同比減少3.9%,恢復至2019年春節假日同期的56.3%,旅遊人次及收入較2019年恢復情況分別較2021年國慶黃金週恢復情況+3.8%、-3.6%,整體情況平穩。國內旅遊人數及收入較2021年均有小幅下降,主要原因系部分地區疫情仍有反覆,且國內跨省遊嚴格執行“熔斷”機制,加之核酸檢測、短期隔離等出行的必要環節無形中為出遊增加了成本。從公佈旅遊資料的地區來看,四川省、湖北省、吉林省、海口市等地旅遊情況亮眼,接待人數及旅遊收入均實現超過10%的增長。
鄉村遊、周邊遊市場火熱,出遊半徑與遊憩半徑此降彼升
值得注意的是,鄉村旅遊在旅遊整體資料並未展現增長趨勢的如北京市、湖南省等地區呈現逆增態勢。同時,攜程《2022年春節旅遊總結報告》顯示,鄉村酒店的訂單量較去年春節期間增長1倍以上,截至2月5日,攜程度假農莊系列產品日均訂單量環比上月上漲10%。鄉村遊的增長主要得益於其民俗、年味強的特徵契合春節假日主題,以及鄉村規劃的不斷最佳化和鄉村振興戰略的推動,未來以遊興村趨勢有望進一步凸顯。此外,春節期間近程本地遊趨勢明顯,根據文旅部資料,春節假期省內遊、跨省遊比例分別為78.3%、21.7%;中國旅遊研究院報告顯示,遊客平均出遊半徑131.8公里,較去年春節同期減少1.5%;目的地平均遊憩半徑8.3公里,較去年春節同期增長9.2%,呈現出遊半徑略有收縮,目的地活躍度上升的態勢;攜程資料顯示,虎年春節超八成遊客選擇在本地逛景區,本省景區門票佔比高達82%。同程旅行指出,部分長線出行需求在春節前已錯峰釋放,也是假期中旅行消費集中在短途的原因之一。此外,驢媽媽旅遊釋出的《2022虎年春節出遊總結報告》中指出,今年春節期間,較多景區透過舉辦特色燈會,大力發展夜遊經濟,成為帶火目的地,尤其是吸引周邊地市、省市居民前往打卡的引擎。
隨著冬奧效應釋放,春節期間冰雪旅遊熱度持續高增
根據中國旅遊研究院報告,假日期間39.7%的遊客參與了冰雪旅遊專案。攜程資料顯示,以東北三省為目的地的機票預訂同比增長超50%,截至2月5日,春節期間滑雪主題酒店預訂量同比增長54%,冰雪、滑雪景區門票訂單同比增長近40%。去哪兒平臺釋出的春節雪場票量較去年同期增幅前十榜單中,南方雪場佔據了5席,冰雪旅遊呈現南北趨向均衡態勢。自開年以來至春節,陸續有多項冰雪旅遊利好政策釋出:文旅部發布“冰雪京張〃冬奧之城”精品線路等10條線路為全國冰雪旅遊精品線路;文旅部和國家體育總局釋出“國家級滑雪旅遊度假地名單”,其中含12個滑雪度假地;文旅部、發改委、國家體育總局聯合印發《京張體育文化旅遊帶建設規劃》;春節前夕,國家體育總局和文旅部發布了“2022年春節假期體育旅遊精品線路”,含北京、遼寧、吉林、浙江、四川、新疆等14條春節假期冰雪主題體育旅遊精品線路。隨著春節期間冬奧會正式拉開帷幕,各地冰雪旅遊熱度在賽事氛圍下高漲,加之冰雪旅遊產品及消費需求在政策刺激下持續升級,促進冰雪旅遊成為春節期間一大亮點。
國內外疫情放寬趨勢正在持續得到驗證,如開放國門、試行恢復直航等先後出臺
1)2月7日下午,澳大利亞總理官宣:澳大利亞將於2月21日向剩餘簽證持有者重新開放國際邊界,入境者需持有效簽證+已接種2劑受認可的疫苗即可入境。在美英等國去年下半年已逐步開放國門的背景下,澳大利亞曾被戲稱“隱士國家”,此舉意味國際旅行市場整體趨勢向好。
2)2月9日,來自英國工業聯合會CBI的訊息,中國和英國之間可能在本月展開為期兩週的直航復航測試,如果測試成功可能在未來恢復中英兩國之間的定期直飛航線。計劃測試將在本月中下旬開始,航線為兩條從倫敦希思羅LHR-上海浦東PVG的往返航線,最大載客人數為30%。
3)2月9日,雲南省文旅廳官宣"關於我省即日起恢復跨省團隊旅遊的通知",鑑於目前雲南省已無疫情防控中高風險地區,自2022年2月9日起,恢復雲南省旅行社及線上旅遊企業經營跨省團隊旅遊及“機票+酒店”業務。
短期:疫情反覆需求壓制,周邊短途遊&決策週期縮短特徵鮮明
旅遊市場底部或已現:2021、2022年初1~2月國內多地疫情反覆,春節期間國內旅遊人數及收入恢復程度均受到壓制,較旅遊收入的恢復程度臨近國慶小長假資料均有所下滑,但下挫程度有所縮窄(2021/2022年春節旅遊收入恢復比例分別變動-11.3/-3.7pct),旅遊出行人次呈現差異化修復(旅遊出行人次恢復分別變動-3.6/+3.8pct)。儘管2022年春節期間多地疫情反覆,本地每日新增病例數高於2021年春節,但旅遊市場並未出現更為劇烈的下挫,這主要系2022年春節期間“就地過年”政策有所鬆動,同時居民的出遊意願呈現一定程度的剛性特徵。
小長假旅遊市場恢復程度普遍高於該季度整體市場恢復程度,常態化出遊潛力仍有待釋放。從2021年前三季度和各個小長假的國內旅遊人數及收入恢復程度資料對比,可以發現平日旅遊市場的景氣度仍低於假日旅遊市場,例如春節所在的Q1國內旅遊出遊人次按可比口徑恢復至19年同期的57.7%,低於春節期間的75.3%,旅遊收入恢復至42.7%,同樣低於春節期間的58.6%,常態化出遊潛力被壓制或系對於疫情反覆、疫情防控政策壓制,常態化出遊潛力仍有待釋放。
常態化疫情防控隔離政策下,長途遊決策謹慎,中短途周邊遊偏好漸強。根據文旅部發布的2021年國慶期間專項調查資料顯示,49.1%的遊客選擇省內跨市遊,比2020年提升4.1個百分點;88.3%的遊客出遊距離在300公里以內;選擇自駕出行遊客達到了55.8%,比2020年提升10個百分點;遊覽城市周邊鄉村、郊區公園的遊客比例分別為28.9%、25.8%,分別比去年提升4.6、5.7個百分點。周邊遊、本地遊的客群比例提升表明,消費者出遊意願猶存,但受制於國內疫情仍有零星反覆,若因出遊遭遇疫情,對於感染、隔離的擔憂在一定程度上削弱消費者長途遊的意願。
本地化旅遊消費崛起,客源地城市有望領銜行業恢復。這主要系旅客出遊時仍會擔心疫情反覆的風險,如目的地爆發疫情則旅客會遭遇返途難、返工難等問題,從而更加偏好短距離出行。根據同程旅遊釋出的資料顯示,一線城市及部分熱門中心城市2020至2021年的本地預訂佔比均處於較高水平,其中,深圳市的住宿設施來自本地的預訂佔比高達54.4%,在一線城市中位居第一。蘇州的本地預訂佔比為48.8%,上海、廣州、北京的本地預訂佔比也都在40%以上。而傳統旅遊目的地的本地預訂佔比相對更低一些。按住宿設施類別劃分,非連鎖經濟型酒店、星級酒店等來自本地的預訂比例也均在46%以上,最高接近50%。
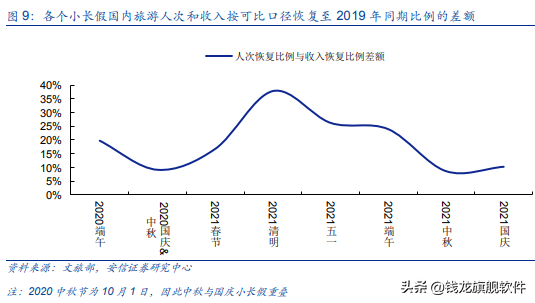
假期較長時長途游出遊和消費意願仍強。考慮到長途遊涉及到的交通、住宿相關的旅遊開銷更大,長途遊佔比越高整體旅遊市場收入越高,疫情以來旅遊收入的恢復程度均不及人次恢復的程度,主要系出遊者更多選擇周邊、短途遊所致。我們以國內旅遊出遊人次按可比口徑恢復至19年同期的比例與國內旅遊收入按可比口徑恢復至19年同期比例的差額作為判斷長途遊恢復情況的指標,可以發現,自清明小長假以來,人次和收入恢復程度的差額逐步縮窄,反應長途出遊需求、旅遊消費有所增長;而對比2020年和2021年端午、國慶的資料,可以發現2021年端午的差額較2020同期提高4.2pct,2021國慶較2020國慶的差額提高1.1pct,說明在國內疫情仍存在一定不確定性的情況下,短期短途遊雖仍為主旋律,但在較長的假期的前提下長途游出遊和消費意願仍存。
驅動邏輯整理
服務消費是“十四五”規劃的消費內迴圈核心
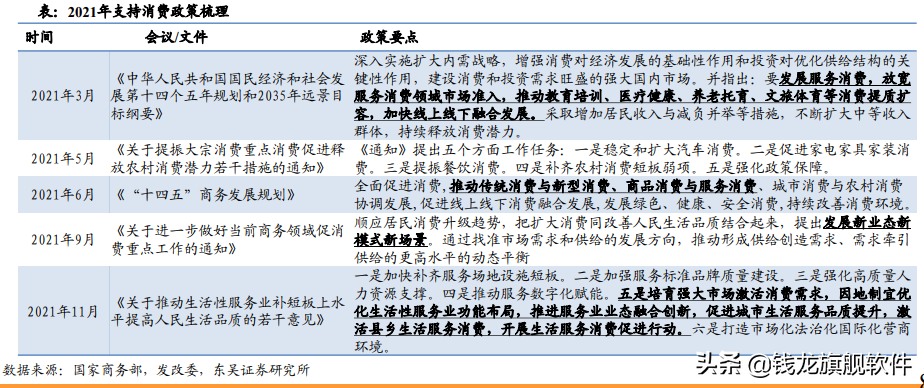
十四五規劃建議稿首提“全面促進消費”,提出一系列新目標、新部署。整體來看,將繼續傳統消費升級、培育新型消費、鼓勵消費新模式和新業態的發展,以及適當增加公共消費。建議稿強調了以“高質量供給和以質量品牌為重點”,帶來本土品牌崛起,推動線上和線下的有效融合。同時希望“開拓城鄉消費市場”,進一步挖掘消費潛力。“發展服務消費,進一步放寬服務消費領域市場準入規則。”未來消費方面壟斷和高門檻領域將會有更多政策上的放寬和扶持,尤其將推進過往所提到的服務消費領域,在2018年國務院釋出的《完善促進消費體制機制實施方案》中,重點強調了從旅遊、文化、體育、健康等領域進一步放寬服務消費領域市場準入。服務消費將提升我國經濟發展質量,是“雙迴圈”中的消費內迴圈核心。“十四五”文旅規劃強調推動出境旅遊與國內旅遊、入境旅遊三大市場協調發展;分步有序促進入境旅遊,穩步發展出境旅遊,持續推進旅遊交流合作。
區域性疫情擾動文旅復甦,不改長期成長韌性。
國內多地疫情反覆擾動,節假日出遊復甦波折。自2020年清明節假期以來我國文旅行業持續復甦,並於2021年五一假期達到高點。但2021年6月以來多地疫情抬頭,假期復甦程度環比下行。據文旅部統計,2022年春節全國國內旅遊出遊合計人次恢復至2019年73.9%,國內旅遊收入恢復至2019年56.3%,在2022年春節前疫情反覆背景下,假日文旅消費依然平淡。居民文旅消費潛力與需求旺盛,“十四五”規劃助力行業優質發展。目前文旅行業已逐步形成較為成熟的反饋及應急機制,對於企業來說,疫情下快反能力將決定其能否疫後新常態下適應生存。2022年1月20日,國務院印發關於《“十四五”旅遊業發展規劃》的通知。《規劃》提出,1)在新冠得到有效控制的前提下,分步有序促進入境旅遊,穩步發展出境旅遊,持續推進旅遊交流合作,推動出境旅遊與國內旅遊、入境旅遊三大市場協調發展。2)到2025年,旅遊業發展水平不斷提升,旅遊有效供給、優質供給、彈性供給更為豐富,大眾旅遊消費需求得到更好滿足。在入境供給端最佳化旅遊景區、酒店接待服務,完善旅行社、導遊服務。在出境方面,《規劃》支援有條件國內旅企構建海外旅遊接待網路,加強國際化佈局,此舉將有效促進出境遊企業業務復甦,海外文旅有望持續受益。
海外復甦程序加快,多國有望放開邊境管控
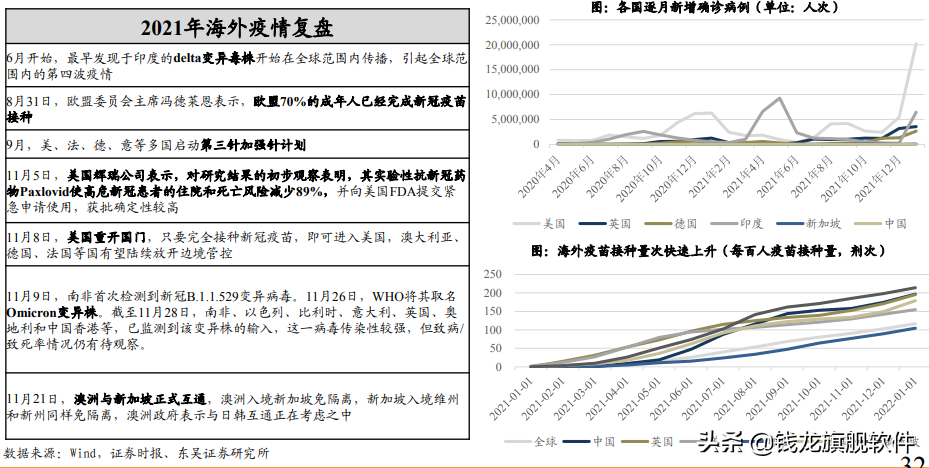
全球各國逐步放開,出境遊/海外文旅復甦漸近。據OurWorldinData資料,截至2021年12月14日,全球已累計接種新冠疫苗84.7億劑次,伴隨海外疫苗接種量快速上升,全球主要經濟體每週新增確診病例逐步平穩。2021年12月由於爆發於南非Omicron新冠病毒傳染性較強,新增確診再次抬頭,但其致病/致死率情況仍有待觀察。自2021年下半年以來,多國釋放邊境管控放開訊號,11月8日美國重開國門,完全接種新冠疫苗即可進入美國,澳大利亞、德國、法國等國有望陸續放開邊境管控。在全球疫情復甦程序加快背景下,海外文旅有望持續復甦疊加十四五政策支援
國內旅遊業恢復支援政策層出不窮
政策層面,旅遊業富民效應顯著,國內旅遊復甦支援政策有望在今年進一步加大推出力度。支援國內遊復甦符合當前“共同富裕”的主題。從需求側來看,富裕群體是旅遊產品和服務的購買主體,通俗地說,“有錢”和“有閒”是保障旅遊活動順利開展的前提條件。從供給側來看,低收入群體往往是旅遊產品和服務的供給主體。旅遊活動的開展或旅遊消費行為的發生,實質上就是一種在初次分配環節的收入分配調節和財富轉移。旅遊活動總體上是一種富裕群體購買低收入群體所提供產品和服務的活動,從而實現財富從富裕群體向低收入群體的轉移,旅遊消費天然地具有調節收入分配的作用,長期以來也是作為脫貧攻堅和增收富民的重要手段。
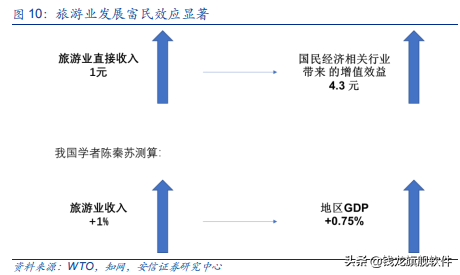
旅遊業對地方GDP的提升具有明顯的乘數效應,提振旅遊有望成為2022、2023年地方政府提振經濟的重要抓手。根據世界旅遊組織的測算,旅遊業每直接收入1元,會給國民經濟相關行業帶來4.3元的增值效益。而國內也有學者陳秦蘇、李盈透過構建空間計量模型分析研究全國31個省份旅遊總收入對各地區經濟增長的影響,發現當地區旅遊總收入每增加1%,地區GDP的增加額就會提高約0.75%。
金融危機後多地政府就已有發放消費券的模式刺激旅遊消費的先例。以山西為例,從2009年4月10日起,山西省向省外發行總額為1000萬元的10萬套旅遊消費券。其中5萬套向北京、河北、內蒙古、陝西、天津等山西周邊省份直接派發,其餘5萬套由省旅遊局委託全省11市旅遊局向省內主要旅行社派發,並監督委託傳送旅遊消費券的旅行社,確保消費券最終用在外省來晉旅遊的客人身上。據山西省旅遊局6月16日釋出的資料顯示,山西全省共回收有效旅遊消費券233470張,回收消費券金額為466.94萬元,回收率將近46.69%。按照規定,消費券與支付現金之比為1∶2,因此共拉動遊客直接消費933.88萬元。杭州、南京、寧波、蘇州、廣州等地已發均不同程度進行了旅遊消費券發放的活動。
2020年旅遊行業扶持政策密集出臺,多維度刺激旅遊業消費,若後續疫情管控情況良好,預計旅遊支援政策有望加大推動力度。2020年以文旅部、財政部為首的國家部門密集出臺了相關支援、恢復旅遊業的政策,如暫退旅行社交納的保證金;對旅遊業虧損的企業,結轉年度延遲至8年等,明確繼續推動景區門票降價等。
策略關注率先受益疫情復甦的國內景區優質標的
宋城演藝:新增專案蓄勢待發,潛心打造演藝王國。
上海宋城為公司佈局一線城市的突破口,上海宋城擁有5個劇院,7000多個座位,建設體量大,施工標準高,再次體現了公司的佔位優勢。後續宋城有望在其他一線城市複製城市演藝模式,突破宋城原有旅遊演藝定位的企業價值天花板,提升公司價值。5月開業半年以來接待遊客超百萬人次,同時考慮疫情反覆及內容提升等原因,已於2021年11月休園整改,其有望於2022年3月恢復營業。疫情加速多元化劇目開發,期間公司完成數十臺新劇目的策劃編創工作,如《喀秋莎》、《WA!恐龍》、《幻影》等,為向演藝王國模式升級轉型打下堅實的基礎。公司持續打磨存量專案的同時,佛山、西塘、珠海專案穩步推進中,專案儲備豐富。佛山專案將開啟廣東市場,珠海和西塘專案將升級打造演藝谷新模式,持續提升千古情品牌力,公司的演藝王國模式將實現“多劇院、多劇目、多活動、多門票”,演藝谷形式下業態將更加豐富。
天目湖:周邊遊政策助力消費復甦。
公司核心打造天目湖旅遊度假區,坐落長三角地區,有望受益周邊遊、生態遊需求增長。公司現經營兩大觀光景區,山水園景區和南山竹海景區,並開發建設了御水溫泉度假專案、水世界兩大季節性度假、休閒產品,旅遊產品線較為豐富。天目湖景區地處蘇浙皖三省交界金三角,區位優勢絕佳,交通設施完善便捷,寧杭高鐵、長深高速直達,蘇浙滬皖核心城市均在250公里內,是合適的長三角地區遊客自駕遊、短途遊的目的地選擇。同時,溧高高速已於2021年9月底正式通車,提升自駕遊便利性。滬蘇湖高鐵也已於2021年開工建設,全線7站工期預計4年,預計建設完成後,進一步改善溧陽大交通,釋放長三角遊客發展潛力。
旅遊配套方面,公司原有覆蓋中高階、中低端客群的御水溫泉酒店、溫泉客棧、南山竹海客棧。2021年又陸續推出了擁有50棟幢單棟式酒店的竹溪谷專案、臨湖酒店“遇〃十四瀾”以及帳篷營地等度假型住宿專案,增強公司對過夜遊客的承載能力,滿足普通、中端、高階等不同客群的需求。公司的住宿專案均設立在景區內,遊客可以充分融入大自然,享受大自然,符合疫情後旅客對大自然追求的趨勢。
伴隨疫情下海外文旅消費迴流,國內高品質文旅專案有望持續承接出境遊消費需求,且疫情仍處反覆階段,短途周邊遊熱度未減。同時,天目湖地處長三角經濟發達地區,景區及酒店業務定位中高階,產品打造能力壁壘深厚:1.透過天目湖水世界豐富夏季市場,實現淡季不淡;2.透過產品整合實現景區聯動,提升二
日遊、三日遊遊客比例,全面拉動客單;3.2021年針對高客單散客推出VIP定製化服務、2020年新推竹溪谷、遇十四瀾等專案表現亮眼,2021年7月開業遇天目湖酒店、南山小寨二期建設持續,逐步實現中高階需求有效供給。公司在旅遊產品策劃、品牌打造及現場運營方面經驗豐富,並持續與地方政府接洽,未來或有望在長三角、珠三角打造明星景區,實現異地擴張。
中青旅:關注烏鎮、古北水鎮兩大文旅綜合體客流恢復。
公司業務子版塊較多,其中以IT產品銷售、旅行社業務及企業會展服務為公司貢獻最多收入,景區經營為公司貢獻最多利潤。疫情對除IT產品銷售以外業務均產生較大沖擊,2020年IT產品銷售收入不降反增,而企業會展、景區經營收入則大幅下降。烏鎮景區完成從觀光古鎮到度假古鎮,再到文化小鎮、會展小鎮的歷史轉型,依託世界網際網路大會溢位效應,再創戲劇節的熱鬧。而古北水鎮國際旅遊度假區則依託古北口司馬臺長城稀缺資源,成為北京乃至華北地區的休閒度假選擇。伴隨疫情下海外文旅消費迴流,國內高品質文旅專案有望持續承接出境遊消費需求,且疫情仍處反覆階段,短途周邊遊熱度未減。同時,天目湖地處長三角經濟發達地區,景區及酒店業務定位中高階,產品打造能力壁壘深厚:1.透過天目湖水世界豐富夏季市場,實現淡季不淡;2.透過產品整合實現景區聯動,提升二日遊、三日遊遊客比例,全面拉動客單;3.2021年針對高客單散客推出VIP定製化服務、2020年新推竹溪谷、遇十四瀾等專案表現亮眼,2021年7月開業遇天目湖酒店、南山小寨二期建設持續,逐步實現中高階需求有效供給。公司在旅遊產品策劃、品牌打造及現場運營方面經驗豐富,並持續與地方政府接洽,未來或有望在長三角、珠三角打造明星景區,實現異地擴張。
曲江文旅:委託管理收費模式調整推動業績快增,外延擴張可期。
曲江文旅的景區業務經營模式以政府委託運營為主,營收主要包括管理酬金和景區內經營性收入,其中管理酬金在過去多年與門票收入掛鉤。公司運營管理的文化旅遊景區業務主要包含“西安曲江大雁塔•大唐芙蓉園”、西安城牆景區、大明宮國家遺址公園三個國家5A級景區,曲江海洋極地公園、樓觀道文化展示區等數個國家4A級景區,以及寒窯遺址公園、曲江池遺址公園、唐城牆遺址公園、唐慈恩寺遺址公園、秦二世陵遺址公園等多個文化旅遊景區。大唐芙蓉園2019年共為公司創造了2.27億元營收,其中門票收入就高達1.15億元。2020年8月1日,為刺激旅遊消費,大唐芙蓉園與樓觀四景區對外免費開放,公司隨即變更收費模式。自2020年起執行新收費模式,2020年管理酬金為1.34億元。此後2021-2022年,按入園人次相應計提浮動管理酬金。在2020年報中公司提及要加快對外拓展,擴大公司市場化份額,有望進一步推動業績增長空間。2021年公司陸續收購唐人街公司100%股權,將公司業務與大唐不夜城步行街業務形成聯動;以現金方式出資3800萬元,佔溫州雁蕩山曲文旅遊發展有限公司38%的股權,共同建設雁蕩山雁湖崗景區及索道專案、雁蕩山酒店專案的拓展、大型實景演藝專案、景區業態及基礎設施提升,加快新專案部署。
三特索道:多專案平滑區域風險,高毛利率索道業務奠定業績穩定性。
索道業務作為高毛利率專案為公司貢獻主要業績,疫情前2019年索道收入佔比達71%,2020年有所下降至63%,2019年索道毛利佔比高達92%,2020年由於其他專案虧損使得索道毛利佔比進一步提升超100%。公司在國內投資建設、運營的景區交通接駁專案包括:陝西華山三特索道、貴州梵淨山索道、浙江千島湖梅峰索道及黃山尖索道、海南猴島跨海索道、江西廬山三疊泉纜車、湖北南漳春秋寨索道、湖北保康霸王河索道、湖北崇陽燕子埡索道、內蒙大青山索道、廣東珠海石景山索道及滑道(改造中)等。由公司投資建設的景區專案包括:貴州銅仁梵淨山旅遊區(國家5A級旅遊景區)、海南陵水南灣猴島生態旅遊區(國家4A級旅遊景區)、海南陵水呆呆島、湖北崇陽浪口溫泉旅遊區、湖北南漳春秋寨景區(國家4A級旅遊景區)、湖北保康九路寨生態旅遊區(國家4A級旅遊景區)、內蒙古克什克騰旗自駕休閒旅遊區等。
【免責宣告】 本文涉及資訊、資料等內容均來自網路和錢龍軟體,內容僅供參考,不構成投資建議。股市有風險,投資需謹慎。