近期一直在關注有關自動駕駛AI晶片的核心技術及商業分析,AI晶片屬於半導體行業,如果從自動駕駛應用本身抽離出來,從更高維度去思考,會幫助提升我們的認知。
從半導體市場增長曆史來看,可以發現有一個非常典型的週期性現象,每個週期由一個在端側的明星應用來驅動,在該週期內對應的半導體市場會大幅增長。
市場達到飽和後(標誌是個人普及率,可以理解為“人手一個”),需要另一個明星應用來替代,在兩個明星應用切換期間,會出現一個平臺期,表現為半導體市場的停滯甚至是衰退。
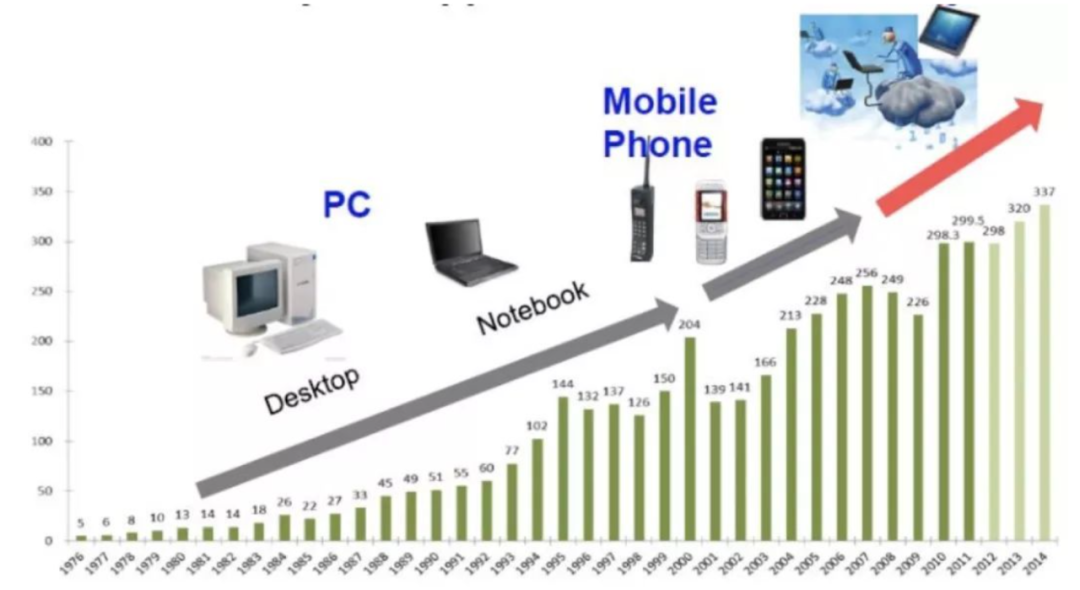
目前半導體出現了三個週期,一是1980年左右由個人PC作為端側明星應用來驅動;二是2000年左右由手機行動通訊作為端側明星應用來驅動;三是2010年左右由智慧手機來驅動。
而在1995至1999年間,出現了個人PC和手機行動通訊間的平臺期,在2007至2009年間,則是行動通訊和智慧手機之間的平臺期。
從更高的視角來看,這三個週期背後,其實對應了過去60年來,從“個人電腦”到“網際網路”再到“移動和雲”三大母生態的發展。
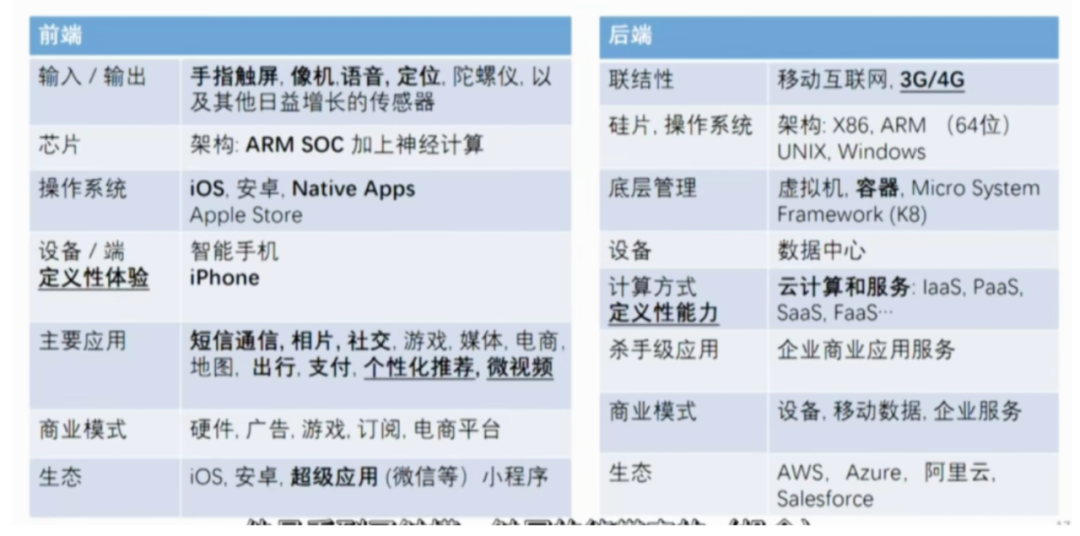
在這個母生態下,以結構化的形式,從前端和後端兩個維度,梳理出相關明星應用,其中,作為硬體的標配,晶片是每一代生態的最大公約數,這一點非常重要,因此可以從晶片或者說半導體角度,去推演背後母生態的發展。
(移動/雲生態)
過去十年是端側明星應用智慧手機的黃金十年,對應移動和雲是當前主流生態。
而當前智慧手機普及率已經大幅提高,逐步出現了市場飽和標誌,按照之前的邏輯進行推演,應該會進入一個平臺期,在這個平臺期中,下一個母生態會形成,同時會等待下一個端側的明星應用出現。
下一個母生態是什麼?
當前較為主流的認知是人工智慧,目前還處於發展早期,仍處於商業化初期,正在從移動/雲生態的切換過程中,按照同樣前端和後端的結構,可以推演出各個層級對應的明星應用。
(AI生態)
晶片目前比較清晰,就是AI加速器,那麼端側的明星應用是什麼?
汽車人參考認為可以從搭載AI晶片出貨量和技術棧深度來看,出貨量決定了橫向市場規模,技術棧深度決定了縱向產業鏈發展動能。
從這個觀點出發,可以發現目前兩個主要的落地發展方向。
一是AIOT,出貨量很大,但是技術棧深度卻不高;另外一個就是智慧汽車,其背後自動駕駛本身技術棧深度足夠深,但是,在出貨量上相比於智慧手機還是要小很多,做不到“人手一臺”。
做一個總結,AI晶片是下一個母生態的最大公約數,但在端側的明星應用或許不是智慧汽車。
本文為汽車人參考第375篇原創文章,如果您覺得文章不錯,“推薦和關注”是對我最大的支援。