2月10日,美國勞工部公佈資料,美國1月消費者價格指數(CPI)同比上升7.5%,較上月上升0.6%,高於經濟學家預期的0.4%,達到1982年2月以來最高。
通脹超預期使得美聯儲3月會議加息50個基點的可能性飆升。高盛甚至判斷美聯儲在2022年會連續加息7次!
受此影響,美元指數延續強勢,再次逼近高點。
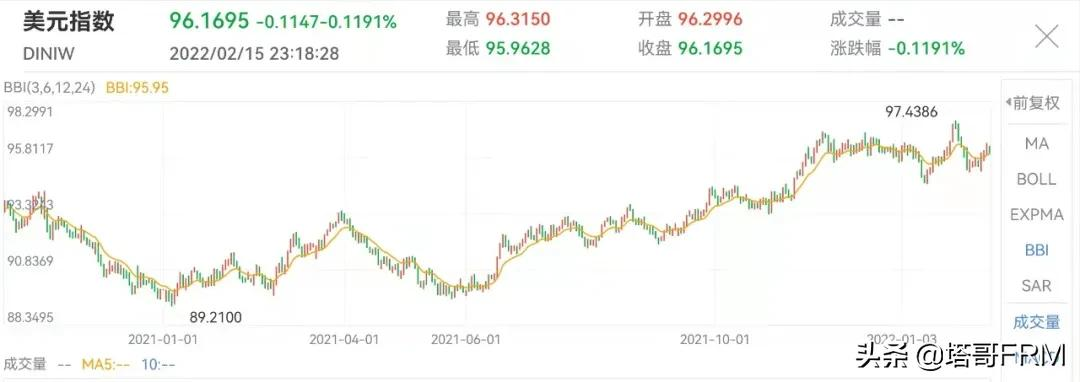
看樣子美國好像要慘了。
現在要承受通脹之苦,之後還要承擔經濟衰退的風險。
再看看高企的美股泡沫,看看美國撕裂的社會現況,很多人都覺得利率刺穿泡沫的時候,就是美國爆發經濟危機之時,甚至是美國霸權崩潰之時。
對不起,你想多了。
真實的情況恐怕是,加息首先禍害的是其他國家,而美國則很可能是在其他國家的掩護下實現軟著陸。
美元潮汐效應
我在之前關於美元霸權的影片中,曾經講述過美元霸權的執行規律。其中,強弱勢美元交替出現帶來的潮汐效應,是美元霸權收割世界的高階模式。
美元潮汐效應對世界的影響已經經歷好幾輪了。
佈雷頓森林體系解體之後,世界進入信用貨幣體系時代。
按照美聯儲1973年以來統計和公佈的實際美元指數資料,美元底部已經出現了三次,分別是在1978年10月,1995年7月和2011年7月。
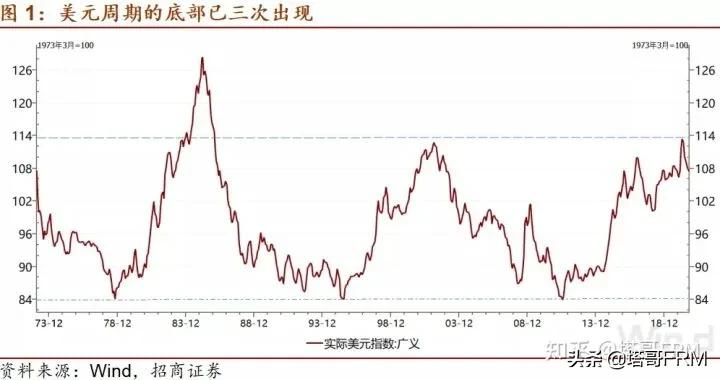
巧合的是這三輪實際美元指數(不是DXY)的最低點都是84。這裡列舉一下這三輪的升值階段,它們是:
- 1978年10月的84—1985年3月的128;
- 1995年7月的84—2002年2月的113;
- 2011年7月的84—2020年4月的113。
那麼在這三波升值週期中都發生了什麼呢?
第一輪是拉美主權債務危機。
1982年8月12日,墨西哥政府宣佈無力償還到期的公共外債本息268.3億美元。
之後,巴西、委內瑞拉、阿根廷、秘魯和智利等國也相繼發生償還債困難,紛紛宣佈終止或推遲償還外債。
拉美國家陷入全面的主權債務危機。
債務危機使拉美國家的經濟增長長期陷入停滯。
上世紀整個80年代,拉美經濟年均增長率僅為1%,人均增長率甚至為-1%!
拉美經濟陷入了“失去的十年”和“中等收入陷阱”。
第二輪是亞洲金融危機。
1997年7月2日,泰國政府宣佈放棄盯住美元的匯率制度,當天泰銖貶值30%以上。
東南亞金融危機就此正式爆發。
危機並未停留在泰國,而是沿著東南亞一路血洗,然後波及日韓甚至俄羅斯,規模不斷擴大,把東南亞金融風暴演變成了亞洲金融危機。
危機給亞洲國家的經濟社會按下了倒退鍵。
用馬來西亞時任總理馬哈蒂爾的話來說,就是“全國人民十幾年的奮鬥化為烏有”。在印尼,危機甚至導致了大規模的華人大屠殺事件。
不過,這兩輪美元升值帶來的潮汐效應對我國影響卻並不大。
在這個階段,我國還處於經濟高速增長階段,經濟增長的內生動力極其充沛。
以亞洲金融危機為例,儘管外部環境惡化,但我國經濟受城市化程序和房地產的推動,仍然保持了高速增長。2007年,也就是次貸危機發生的前一年甚至達到了14.2%!
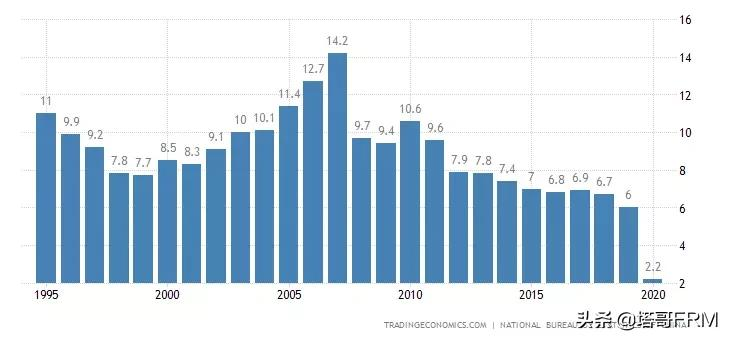
正是憑藉這個資本,亞洲金融危機期間,GDP世界排名僅排在巴西前面的中國,以一己之力頂住了亞洲貨幣多米諾式貶值的衝擊,成為危機期間的定海神針。
當然,現在說這些都是事後諸葛亮。
站在事後的角度看,大家當然可以有各種理由、各種解釋,來風輕雲淡地描述當時的決策過程。
但站在當時的角度來看,外人看中國可能更多的是“傻小子睡涼炕全憑火力壯”的感覺,是“好人一生平安”的感覺。
而當美元進入第三輪升值週期的時候,情況就不一樣了。
存量經濟時代的美元潮汐
這個階段世界經濟的主要特點是,科技革命紅利衰減,經濟增長缺乏動能。
一句話,整個世界進入存量競爭時代。
存量競爭就是零和博弈。在這個過程中,各國財富不是靠創造來積累,而是仰仗貨幣力量來直接調整分配、掠奪資源。
美國當然不會吃虧,因為他有美元霸權。但其他國家就慘了。
所以在次貸危機之後的十年裡,整個世界連同中國在內,都過得窩窩囊囊彆彆扭扭,每一年都是最困難的一年。
歐洲是歐債危機、移民危機、脫歐危機、天然氣危機、烏克蘭危機,經濟始終處在艱難復甦的狀況裡。經濟停滯則導致各種社會衝突不斷,歐盟的完整性甚至都因此面臨著嚴峻挑戰。
中國也不好受。
GDP在企業全面開工產品供不應求的時候增長最快,在產品滯銷產能過剩的時候增長乏力。
而這個時候的中國,在經歷了30多年的高速增長後,開始逐漸進入產能過剩階段,以往那種來自打破供給限制的增長動能逐漸衰弱。
從GDP增長率來看,次貸危機之後也就2010年藉著4萬億的勁兒衝了一下高,此後就開始節節下探。
中國近15年GDP增長率
經濟增速從兩位數變成一位數,從保八變成保六。
到了2014年12月5日,政治局會議確認了我國經濟進入新常態,這之後就是開始著手透過三去一降一補化解產能過剩,推進供給側改革。
需求已經飽和。
你想再挖掘需求空白點,尤其是在缺乏科技革命助力的情況下,那就太難了。經濟開始進入殘酷的存量競爭階段。
2019年初美團王興那句“這是過去十年最差的一年,但卻是未來十年最好的一年”,就是這種處境的真實寫照。
那麼,在第三輪美元升值過程中,一邊是作為危機肇事者的美國,不但於2009年下半年就率先恢復增長,而且還一直保持一枝獨秀;而另一邊則是世界其他地區危機不斷衝突加劇,世界經濟艱難前行。為什麼同是存量經濟,卻會有這種落差呢?
就是因為美元升值的潮汐效應。
在世界進入存量經濟的階段裡,你想過得好,靠生產是沒用的——因為賣不出去,否則也不會叫存量經濟——你只能靠搶。
把別人的變成自己的,生活自然過得去。
但在搶這個專業上,誰也幹不過美國。原因上面說了,因為美國有貨幣霸權。
而美元升值則意味著全世界的資本在向美國集中。
資源都去美國了,美國當然舒服,但掏錢的那些就難受了。
遭遇美元潮汐的中國經濟新常態
次貸危機的後果還沒有完全消化完畢,現在第四輪美元的強勢週期又要到來了。你說它會產生什麼樣的影響?
參考前面的情況,世界各國的經濟韌性都將勢必經受嚴峻的考驗。
考慮到次貸危機後世界各國的恢復情況,這個考驗的嚴峻程度將是空前的。
尤其是我國。
首先仍然是因為產能過剩的經濟特點。
由於缺乏經濟增長點,美國抽血對我們的經濟增長壓力會非常大。
之前中國經濟在欠發達階段的時候,壞處雖然是落後,但好處是發展空間大。
一旦措施得力,待開發領域會爆發出強大的增長動能。當美國抽血的時候,我們就能有其他爆發點予以對沖。
現在我們雖然比十年前規模大了,但是由於需求飽和產能過剩,應對美國抽血的難度其實反而是更大了。
因為資本流出後,沒有人願意並且能夠填補這個窟窿。
其次是因為淨出口增勢不可持續。
疫情的突然出現劇烈改變了整個世界的生產節奏和結構。
中國對新冠的嚴防死守,保證了生產的正常進行;而西方國家的躺平抗疫則破壞了生產的正常秩序。
這種客觀形勢使得我國成為疫情期間整個世界的大後方,為世界保障了大量的生產生活物資。
但這事也有好有壞。
好處是緩解了我國的產能過剩矛盾、保障了經濟增長,壞處是使得中國經濟增長嚴重依賴外需。
根據國家統計局通報資料,2021年我國淨出口對經濟增長的貢獻為20.9%。而疫情前的2019年,淨出口貢獻為11%,2018年甚至是-9.8%!
我國在2018年就已經成為全球貨物貿易第一大國。
讓一個龐然大物維持規模就已經很不容易了,要繼續保持高速增長几乎就是不可能的。
所以,未來隨著西方國家生產秩序從疫情狀態中的逐步恢復,我國這兩年出現的外貿高速增長顯然不可持續,甚至還會出現負增長。
而GDP增長率不是取決於絕對數,而是取決於相對數。
不管進出口有多大規模,當淨出口增長停滯甚至負增長的時候,就會成為GDP增速的減量因素。
因此,2022年我國GDP增速勢必面臨外需降低的嚴峻考驗。
第三,預期羸弱信心不足導致投資疲軟。
我們現在正處於轉軌轉型的關鍵階段。
在這個階段,產業要最佳化升級,增長動力要從要素推動轉變為創新推動,政府職能要向生產投資型轉變。
這些都是質變,而不是量變。
這就相當於一輛列車以前只是在同一條軌道上高速行駛;而現在既要高速行駛還要無縫換軌,難度當然就大了。
沒有人喜歡離開舒適區。
舊賽道再擁擠,它也是熟悉的;新賽道再耀眼,也是充滿不確定性的。
所以轉軌轉型的成功,需要大家對新經濟抱以信心。然而,轉軌轉型本身卻又恰恰是天生就讓人抗拒的。
怎麼辦,怎麼樣破解這個死迴圈?
這就需要政府調整資源,用真金白銀為新經濟打造良好的發展環境,引導社會資源的後續進入。
然而存量經濟裡的資源調整勢必就會牽扯利益的重新分配。
那麼這就不僅僅是一個分配問題,而是政治資源的角力了,難度可想而知。
所以中央要解決的不光是新經濟的發展預期,而且要解決利益格局重新調整力度的預期。
其實解決問題最好的途徑是用增量來調整,然後透過增量的積累來改變存量利益的格局。
但現在由於美元強勢週期的到來,改革節奏被打亂了。
所以美國抽血不光會影響增長速度,其實也影響到了中國經濟轉型轉軌計劃的實施。
上面這三點——產能過剩、淨出口增勢減緩和預期轉弱,正是對應著去年11月份中央經濟工作會議所提出的“三重壓力”。
所以在這輪美元的加息週期,我國經濟乃至世界經濟都會面對空前嚴峻的考驗。
最後,這是真到了靠改革釋放活力的階段了。
因為靠量變、靠原有方法,顯然都是下策,因為如果原有方法可持續的話,我們也不用轉軌轉型了。
所以只能靠改革,靠調整以往投入的排列組合,靠化學反應來釋放增長動能,實現經濟的可持續發展。
以資本市場為例,按道理說,資本市場是美國抽血的直接受害者。A股大宗商品之類的都應該跟美元反向。
但如果我們能夠從改革中獲取新動能,推動經濟結構最佳化,實現產業升級,那麼我們就可以對沖資本外流帶來的負面影響。
所以在這個過程中,大家需要站好隊。
不要站在被調低的那一隊,而是要爭取站在被調高的那一隊。
點選「連結」,歡迎關注塔哥FRM。