(報告出品方/作者:安信證券,王哲宇,張真楨)
1. 科士達:UPS 老牌廠商,資料中心+新能源雙輪驅動
1.1. 公司為國內領先的 UPS 及安全用電環境一體化解決方案提供商
科士達深耕 UPS 領域數十年,逐步成長為國內領先的資料中心及新能源領域智慧網路能源 供應服務商。公司 1993 年成立於深圳,成立初期主要專注於 UPS 相關產品的研發、生產與 銷售,經過多年積累公司 UPS 業務已躋身國內前列。2010 年 12 月公司成功登陸深交所, 上市後公司重點佈局新能源領域,業務範圍逐步拓展。
公司目前已形成資料中心與新能源雙輪驅動的業務佈局。依託自身多年的技術研發積累以及 平臺化運作優勢,公司近年來在資料中心及新能源領域的佈局均日益深入。在資料中心領域, 公司已成為業內產品品類最齊全的公司之一,既可提供 UPS、通訊電源、精密空調、伺服器 機櫃等資料中心核心產品,亦可根據客戶需求提供資料中心基礎設施一體化解決方案。在新 能源領域,公司以電力電子轉換技術為基石,重點佈局光伏、儲能、新能源汽車等市場,產 品涵蓋光伏逆變器、儲能變流器/系統、電動汽車充電樁等產品。
1.2. 公司股權結構清晰,管理層行業經驗豐富
公司股權結構清晰,實際控制人劉程宇與劉玲夫婦合計可控制股權比率超過 60%。上市以來 公司股權結構始終保持穩定,實際控制人劉程宇及劉玲夫婦透過舟山科士達股權投資間接控 制公司 59.74%股份,兩人合計直接及間接控股比例為 63.35%。我們認為穩定、集中的股權 結構是公司近三十年來始終保持穩健經營的重要保障。
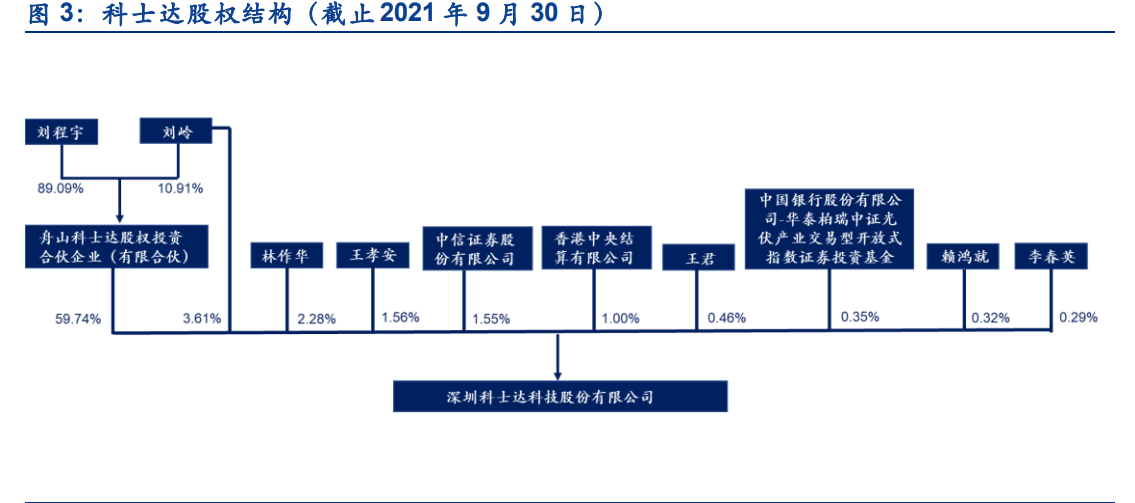
公司管理層行業背景深厚。公司實控人劉程宇先生長期擔任總經理職務,個人利益與公司發 展高度繫結。此外,公司管理層大多出自艾默生、中興通訊、華為等行業頭部企業,具有深 厚的行業背景與專業經驗,優秀的管理團隊使公司得以在激烈的市場競爭中始終堅持前瞻性、 可持續的經營思路,為公司的長期發展奠定了堅實的基礎。
1.3. 公司經營穩健,新能源業務有望重回增長軌道
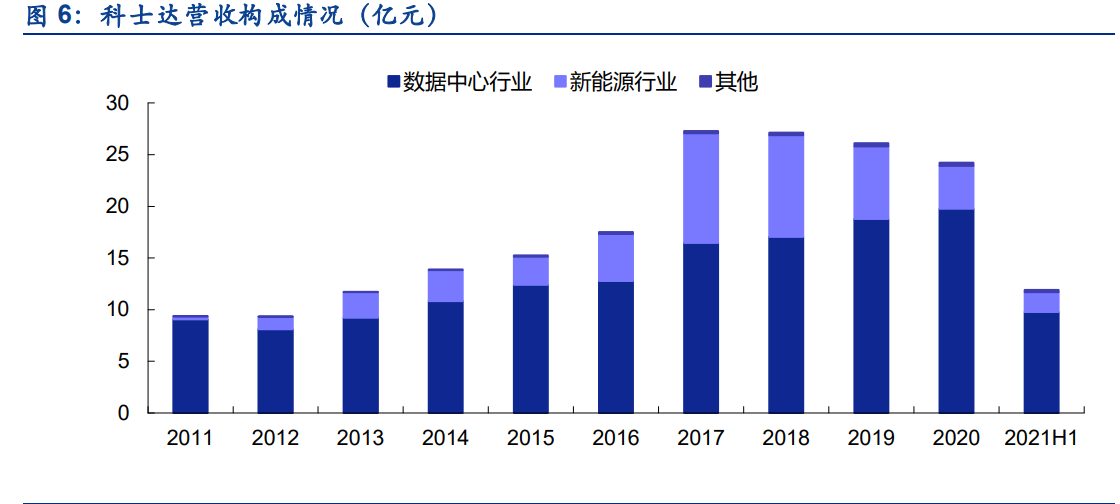
公司長期以來經營穩健,新能源業務波動影響近年業績。整體上看公司上市後業績保持穩健 增長,過去十年間營業收入由 2010 年的 6.71 億元增長至 2020 年的 24.23 億元,平均複合 增速為 13.7%,歸母淨利潤則由 0.79 億元增長至 3.03 億元,年均增長 14.4%。2018 後受 光伏 531 新政、新能源汽車補貼退坡等行業政策變動的影響,公司整體業績出現一定波動, 近年來收入、利潤較 2017 年的高點有所回落。而隨著全球新能源轉型的趨勢逐步確立,公 司 2021 年業績已有明顯起色,前三季度分別實現營收、歸母淨利潤 18.48/2.81 億元,同比 增長 17.4%/20.2%。
資料中心業務穩健增長,新能源業務有望觸底回升。UPS 等資料中心相關業務為公司長期以 來的基本盤,2013 年以來始終保持穩健增長,2020 年收入佔比約為 82%。相較而言,近年 來公司的新能源業務波動較大,2017 年高峰期新能源業務收入達 10.6 億元,佔比近 40%, 但隨著 2018 年後光伏補貼快速退坡,逆變器市場競爭加劇,公司新能源業務受到較大沖擊, 收入及盈利水平持續下滑。我們認為平價時代下新能源行業的政策性擾動或將逐漸消退,公 司近年來亦對產品、渠道進行了最佳化升級,未來新能源業務有望重回增長軌道。
公司盈利能力穩定,研發力度持續加大。儘管近年來下游市場波動較大,但公司盈利能力始 終較為穩定,毛利率基本保持在 30%以上,淨利率自 2018 年後亦持續回升,2021 年前三 季度已達 15.2%。此外,公司自成立以來始終秉承“堅持自主創新,不斷提升產品競爭力” 的核心價值觀,上市以來研發投入持續增長,研發費用率由上市初期的 3.5%左右提升至 2021 年前三季度的 6.6%。我們認為公司在電力電子技術上具備深厚積累,近年來無論是在新產 品的推出速度還是效能指標上均處於行業領先水平。
公司財務情況穩健,資產負債表存在較大擴張空間。長期以來公司主要透過內生增長實現業 務擴張,自 IPO 以來基本沒有外部融資,資產負債率長期保持較低水平。截至 2021Q3,公 司貨幣資金及交易性金融資產合計超過 13 億元,而有息負債(短期借款+長期借款+應付債 券)僅為 0.32 億元,整體資產負債率低於 35%。我們認為健康的資產負債表將使公司具備 較強的擴張潛力,從而充分把握下游市場增長機遇。(報告來源:未來智庫)
2. 新型資訊基礎設施建設加速,公司資料中心業務穩步發展
2.1. UPS 下游應用廣泛,市場規模穩步增長
不間斷電源(UPS)是工業化、資訊化社會中不可或缺的電力保護裝臵。UPS 指能提供持續、 穩定、不間斷電能供應的電力電子裝置,通常由逆變器、整流器、電池組成,可在主電源中 斷時起到連續供電的作用,從而保障使用者的供電穩定性與電能質量。在工業製造、資訊通訊 等領域中,電力故障不僅會影響企業的正常生產經營,還可能導致生產裝置、精密儀器的損 毀,因此隨著社會工業化、資訊化程度的不斷提升,UPS 的重要性也正日益凸顯。
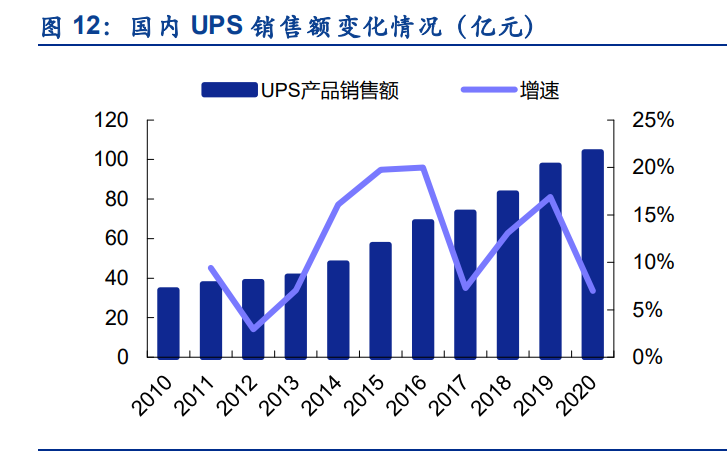
UPS 下游應用廣泛,市場規模穩步增長。UPS 最早於 20 世紀 60 年代在美國研製成功,早 年間主要應用於工業、製造領域,近年來隨著全球數字化程度的不斷提升,電信、網際網路、 資料中心等資訊化領域開始成為 UPS 的主要應用場景。目前,UPS 的應用已十分廣泛,下 遊市場涵蓋網際網路、金融、通訊、工業、軌交、醫療等各行各業。根據中國電源學會的統計, 2010-2020年間國內UPS產品銷售額由34億元增長至104億元,十年間複合增速為11.8%, 市場規模穩步增長。
大功率 UPS 市場門檻較高,中小功率 UPS 終端市場則相對分散。根據功率等級的不同,可 將 UPS 大致分為大功率及中小功率兩類,其中大功率 UPS 的功率通常在 20kVA 以上,主 要面向資料中心、金融企業、政府機構等大型客戶,在產品技術指標、品質要求、售後服務 等方面均有較高門檻,通常採用直銷或招投標的銷售模式。而中小功率 UPS 的功率等級通 常小於 20kVA,一般用於小型機房、辦公場所、安防監控等靈活場景,終端市場較為分散, UPS 廠商往往需要透過各地的經銷商體系實現銷售。隨著資料中心單體規模的不斷擴大,近 年來 UPS 功率整體呈上升趨勢,根據賽迪顧問的統計,2019 年國內中小功率(20kVA 以下)、 大功率(20-200kVA)、超大功率(200kVA 以上)的 UPS 銷售額佔比分別為 29%/34%/37%。
國內 UPS 行業已具備較強全球競爭力。國內 UPS 的起源最早可追溯到 1972 年尼克松訪華 時贈送給中國政府的兩臺 50kVA UPS,直到 20 世紀九十年代初國內的 UPS 基本依賴進口。 1990 年前後國內 UPS 行業開始逐漸起步,國內廠商相繼在小功率、大功率領域實現了進口 替代。進入 21 世紀後,隨著中國加入 WTO,國內 UPS 廠商進軍全球市場的腳步開始加快, 根據海關總署的統計,2002 年至 2008 年國內 UPS 的出口額由 13.5 億元增長至 66.5 億元, 年均增長近 30%。雖然 2008 年金融危機後海外市場的需求相對放緩,但國內 UPS 的出口 額整體上仍然穩中有升,尤其是新冠疫情以來國內廠商在製造、交付端的競爭優勢進一步顯 現,2021 年國內 UPS 出口額達到 16.5 億美元,同比增長近 40%。
2.2. 新型資訊基礎設施建設有望拉動資料中心配套產品需求
2.2.1. 數字化轉型加速,新型資訊基礎設施建設先行
數字經濟已成為我國經濟發展的重要驅動因素。近年來,在經濟結構換擋、國內外形勢複雜 多變的背景下,我國整體 GDP 增速有所放緩,但數字經濟始終保持較為強勁的增長,根據 中國信通院的測算,2020 年我國數字經濟規模已達 39.2 萬億元,同比增長近 9.7%,在 GDP 中的佔比約為 38.6%。隨著我國經濟結構轉型升級進一步深入,我們預計未來數字經濟在國 民經濟中的地位將更加凸顯。
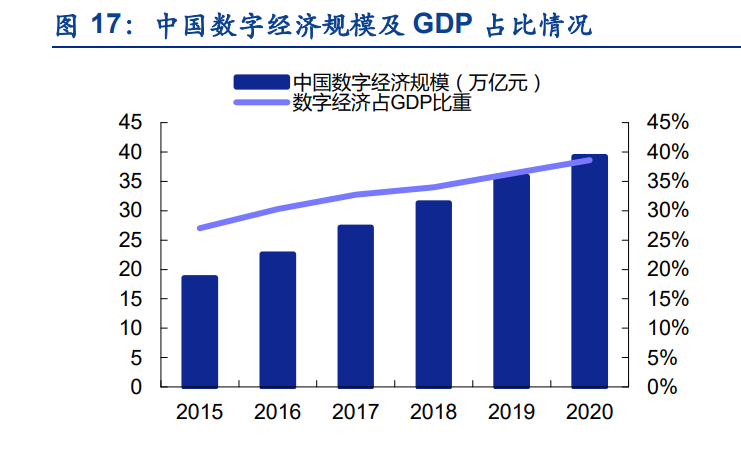
數字經濟發展帶動新型資訊基礎設施建設加速。資訊基礎設施是數字經濟發展的基石,2018 年底中央經濟工作會議首次提出“新型基礎設施建設”,隨後 2019 年政府工作報告正式列入 “加強新一代資訊基礎設施建設”,從戰略角度對新基建進行全面部署。根據國家發改委 2020 年 4 月 20 號在新聞釋出會上的表述,新基建主要包括資訊基礎設施、融合基礎設施以及創 新基礎設施三個方面,其中資訊基礎設施主要涵蓋 5G、物聯網、工業網際網路、衛星網際網路 等通訊網路基礎設施,人工智慧、雲計算、區塊鏈等新技術基礎設施,以及資料中心、智慧 計算中心等算力基礎設施。2021 年 12 月國務院印發《“十四五”數字經濟發展規劃》,將“優 化升級數字基礎設施”列為八方面重點任務之一,我們認為“十四五”期間新型資訊基礎設 施建設有望迎來較快發展。
全球資料量高速增長催生海量資料儲存需求。隨著雲計算、物聯網、人工智慧等資訊科技的 快速滲透以及傳統產業數字化轉型的加快,近年來全球資料量呈幾何增長態勢,2020 年全球共產生資料量 64.2ZB,較 2010 年提升超 30 倍,且未來五年仍將保持 20%以上的複合增速。海量的資料將催生巨大的儲存需求,作為資訊系統 執行的重要物理載體,資料中心已成為經濟社會執行中不可或缺的關鍵基礎設施,根據 Synergy Research 的統計,截至 2021 年三季度末全球超大規模提供商運營的大型資料中心 (Hyperscale Data Centers)數量已達 700 個,較 2015 年底增長近 1.7 倍。
國內資料中心規模有望保持快速增長。根據工信部的統計,截至 2019 年底我國在用資料中 心機架總規模達到 315 萬架,近 5 年年均增速超過 30%,此外還有規劃在建的資料中心機 架規模近 364 萬架。2021 年 7 月,工信部印發《新型資料中心發展三年行動計劃(2021-2023 年)》,明確提出到 2023 年底全國資料中心機架規模年均增速保持在 20%左右,我們預計未 來國內資料中心建設仍將保持較快節奏。
2.2.2. 資料中心建設有望拉動 UPS 等相關配套裝置需求
資料中心建設涉及配電、製冷、安防等大量相關裝置。為了保障伺服器等核心 IT 裝置的穩定 執行,2018 年起開始施行的《資料中心設計規範(GB 50174-2017)》對機房選址、裝置布 臵、環境要求、建築結構、空氣調節、電氣效能等方面均做出了明確指引。因此,資料中心 的建設涉及大量配套環節,包括配電系統、製冷系統、安防系統等。根據施耐德的資料中心 投資成本計算模型,製冷系統在資料中心初始投資中的佔比大概為 20%-30%(具體取決於 資料中心採取的冷卻方式),配電系統的成本佔比則為 40%-50%左右,其中 UPS、發電機組、 開關櫃是配電系統中主要的成本構成。
資料中心能耗要求趨嚴,配套系統需朝節能高效方向升級。資料中心是電力消耗的大戶,根 據國網能源研究院的測算,2020 年我國資料中心整體用電量或突破 2000 億千瓦時,在全社 會用電量中的佔比達 2.7%。如前所述,未來幾年將是我國資訊基礎設施建設的高峰期,在 雙碳目標的指引下,資訊基礎設施的節能減排已經迫在眉睫,近年來國家、地方層面均密集 出臺相關政策引導資料中心綠色發展。2019 年工信部、國家機關事務管理局和國家能源局 聯合下發《關於加強綠色資料中心建設的指導意見》,提出到 2022 年新建大型、超大型資料 中心的電能使用效率值達到 1.4 以下,北京、上海、廣東等地政府則下發了更為嚴格的 PUE 限值要求,例如北京、上海明確要求新建雲資料中心 PUE 不高於 1.3,廣東亦宣佈優先支援 PUE≤1.25 的資料中心新建、擴建需求。在 IT 裝置以外,熱管理、電源、配電、照明系統 是資料中心能耗的主要構成,因此隨著資料中心能耗要求的提升,相關的配套系統亦需相應 升級,冷凍水自然冷、直接/間接蒸發冷卻、伺服器液冷等高效節能方案有望逐漸成為主流。
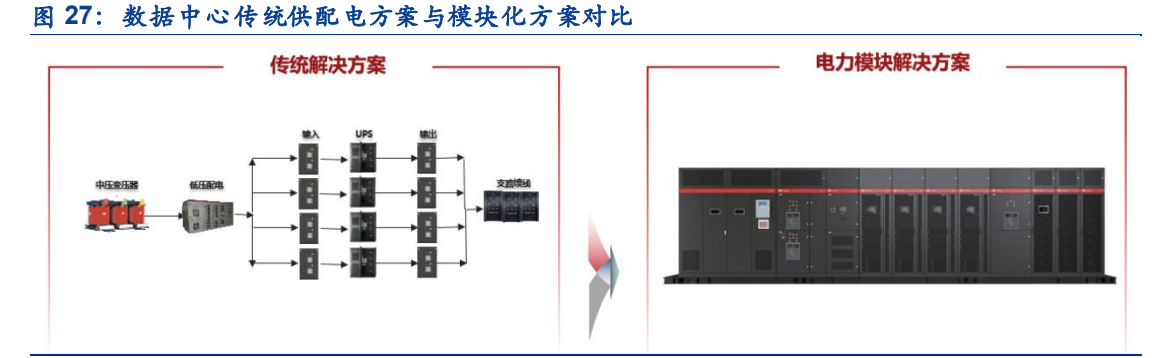
資料中心規模提升,供配電系統朝模組化、整合化方向升級。隨著資料量的增長以及 IT 裝置 功率等級的提升,未來資料中心的單體規模將呈上升趨勢,而傳統的資料中心供配電系統由 變壓器、低壓配電、UPS 輸入配電、UPS、UPS 輸出配電、輸出饋線等多種裝置構成,其 佔地面積大、部署週期長、能耗效率低、運維成本高的缺點日益突出。相較而言,模組化數 據中心將機櫃、配電櫃、UPS、空調、電池櫃等部分進行高度整合,可有效提升資料中心的 集約化程度,與此同時具有更短的建設週期及更好的可拓展性。根據賽迪顧問的統計, 2016-2019 年間模組化 UPS 的銷售額佔比由 24%上升至 33%,我們預計未來資料中心模組 化、整合化的趨勢將進一步加快。
新型資訊基礎設施建設將對 UPS 等相關配套裝置需求產生明顯的拉動作用。一方面,在數 字經濟發展推動下,未來資料中心等新型資訊基礎設施建設仍將保持較快節奏;另一方面, 隨著資料中心朝著節能化、模組化的方向演進,供配電、溫控等系統將持續迭代升級,對應 的價值量亦有一定提升空間。根據中國電源學會的統計,“十三五”期間國內資料中心市場 規模由 519 億元增長至 1785 億元,年均增長近 28%,我們預計“十四五”期間資料中心相 關產業仍將保持較快發展。
2.3. 公司 UPS 產品底盤穩固,業務範圍不斷拓寬
科士達為國內老牌 UPS 廠商,多年來市場份額保持前列。2000 年起公司國內 UPS 銷量市場佔有率始終位居本土品牌第一(按銷售臺數計),若以銷售金額 計,近年來公司的市佔率亦保持國內前列。考慮到當前維諦、施耐德、伊頓等外資廠商仍佔 據較高市場份額,我們預計未來 UPS 領域的國產替代程序仍將繼續,以華為、科華、科士 達為代表的優秀國內廠商的市場份額有望進一步提升。
與此同時,公司為國內較早進軍海外市場的 UPS 廠商之一,上市後海外收入穩步增長。相 較於科華、易事特等競爭對手,公司在海外市場佔據一定優勢,長期以來海外收入佔比基本 保持在 30%以上。根據第三方機構 Omida 的統計,2020 年公司 UPS 全球市佔率達到 4%, 並列全球第五,在國內廠商中僅次於華為。
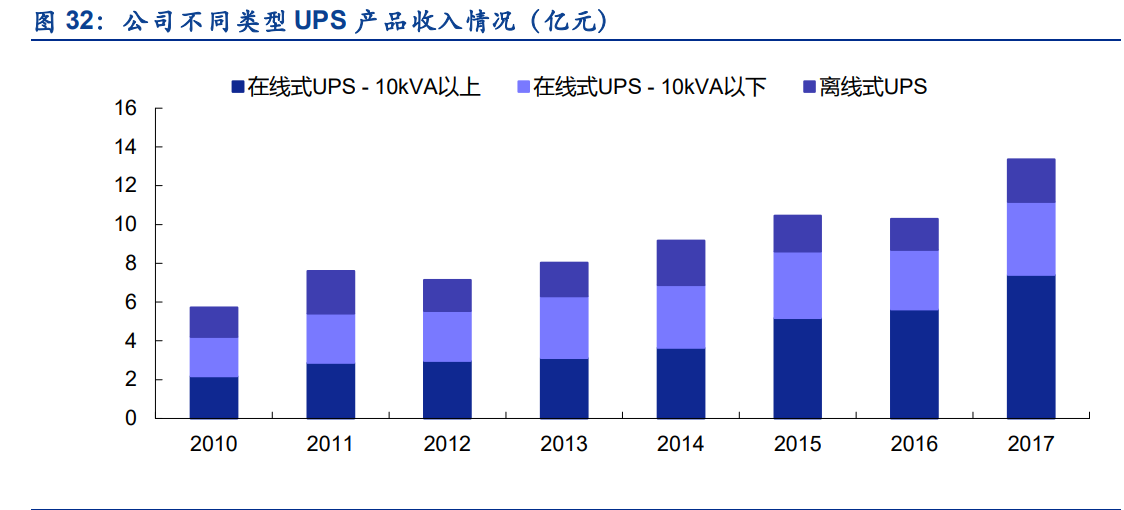
公司中小功率 UPS 業務底盤穩固。如前所述,中小功率 UPS 面對的終端客戶較為分散,一 般透過經銷模式實現銷售,而公司以小功率 UPS 產品起家,經過多年發展已形成覆蓋全球 的銷售網路,渠道壁壘深厚。根據公司年報中的披露,2017 年前公司 UPS 收入中,小功率 產品(10kVA 以下線上式 UPS 及離線式 UPS)的佔比始終保持在 45%以上(2018 年後公 司年報不再對 UPS 產品進行分拆),我們認為中小功率 UPS 將構成公司紮實的業務底盤。
公司資料中心產品體系持續拓寬,有望充分受益國內新型資訊基礎設施建設。在立足 UPS 產品的基礎上,上市後公司始終堅持“市場導向+技術驅動”的經營思路,針對資料中心節 能化、整合化、智慧化的發展趨勢,不斷對自身產品體系進行迭代升級。目前,公司的資料 中心核心產品已涵蓋 UPS、通訊電源、高壓直流電源、精密空調、精密配電、蓄電池、網路 伺服器機櫃、動力環境監控系統等,此外還可根據客戶需求提供模組化資料中心、預製化集 裝箱式資料中心、5G 戶外一體化能源櫃、空調智慧氟泵節能系統等資料中心一體化解決方 案。隨著“十四五”期間國內新型資訊基礎設施建設程序的加快,公司正迎來較好的發展機 遇,資料中心業務有望保持較快增長。(報告來源:未來智庫)
3. 全球能源轉型深入,公司新能源業務空間廣闊
在 UPS 等資料中心相關業務以外,科士達在新能源領域亦有較長時間的積累。過去十年間, 光伏、儲能、新能源汽車等領域尚處於補貼階段,下游需求受產業政策影響較大,公司新能 源業務的發展也隨之經歷了一定的波折。而隨著新能源行業逐步進入平價時代,我們認為公 司正迎來全新的發展機遇,新能源業務有望重回高速增長軌道。
3.1. 各環節需求共振,公司儲能業務厚積薄發
3.1.1. 全球儲能市場步入規模化發展階段
儲能是全球能源轉型的必需環節,裝機空間逐步開啟。不同於石油、煤炭等化石能源,電力 的生產與消費需要同時進行,能量無法以電能的形式直接儲存。傳統的火電、水電機組可根 據電網排程要求調節自身出力,從而實現發電端與負載端的匹配,而風力、太陽能等新能源 發電形式則具有天然的間歇性與波動性,因此只有搭配儲能的新能源裝機才能實現對傳統化 石能源的徹底取代。近年來,隨著新能源滲透率的不斷提升以及電池成本的快速下行,全球 儲能行業正逐步進入規模化發展階段。根據 BNEF 的統計,2020 年全球新增儲能裝機規模 約為 5.3GW,以此測算儲能在新增風電、光伏裝機中的滲透率僅為 2%左右,我們預計在新 能源裝機快速增長以及儲能滲透率持續提升的驅動下,2025 年全球儲能市場裝機規模有望 突破 200GWh,對應 2021-2025 年平均複合增速接近 80%。
儲能發展模式日益成熟,發電側、電網側、使用者側各環節需求共振。作為新興事物,過往儲 能在電力系統中的定位並不明確,商業模式的缺失在很大程度上限制了儲能的大規模發展。 經過近年來的探索,目前全球範圍內各環節儲能的發展模式正日益清晰,峰谷套利、輔助服 務、容量電價等收益來源的豐富極大地提升了各類業主的投資積極性。根據 IHS Markit 的統 計,2020 年全球新增儲能裝機中供電側(發電側+電網側)與使用者側(工商業+戶用)的比 例大致為 6:4,各環節儲能需求共同向上。
政策勾勒發展前景,國內新能源發電側儲能有望率先啟動。2021 年 7 月,國家能源局下發 《關於加快推動新型儲能發展的指導意見》,提出到 2025 年實現新型儲能從商業化初期向規 模化發展轉變,新型儲能裝機規模達 30GW 以上,同時還提出明確儲能獨立市場主體地位, 加快推動儲能進入並允許同時參與各類電力市場。目前,發電側、使用者側均已有相關具體政 策檔案出臺,隨著各環節儲能的商業模式逐漸清晰,我們認為國內儲能行業已經駛入發展快 車道。尤其是在發電側,儲能已成各地新能源裝機“標配”,據不完全統計目前已有近 20 個 省份對新能源能源發電專案配臵儲能作出明確要求,其中多數省份對保障性/市場化併網專案 均有配臵儲能要求,配套比例集中在 10%-20%之間,儲能時長則大多為 2 小時以上。2020 年底國內新能源側儲能裝機 規模僅為 1GW 左右,考慮到 2021 年各省完成競爭性配臵的新能源專案將從 2022 年起集中 建設併網,我們預計國內的新能源發電側儲能裝機有望從 2022 年開始實現大幅增長。
自發自用漸成主流,海外戶用儲能加速滲透。除了大規模的發電側/電網側儲能專案,近年來 全球範圍內小規模的戶用及工商業儲能亦迎來較快增長,根據 IHS Markit 的統計,2020 年 全球新增戶用儲能裝機已達 1.2GW/4.4GWh,較 2015 年增長接近 5 倍,新增裝機主要集中 在歐洲、美國、日本、澳洲等海外發達地區。我們認為無論是從經濟性還是供電可靠性的角 度出發,海外戶用市場大規模發展的條件均已成熟,戶用光伏將逐步由“全額上網為主”向 “自發自用為主”轉變,戶用儲能滲透率有望快速提升。
3.1.2. 公司儲能業務厚積薄發
乘行業發展東風,公司儲能業務有望厚積薄發。綜上,我們認為全球儲能市場已進入規模化 發展階段,而公司在儲能領域佈局已久,早在 2013 年就收到深圳市戰略性新興產業發展專 項資金進行兆瓦級儲能系統產業化專案的開發,具備一定的先發優勢。目前,公司在儲能領 域的產品方案已涵蓋戶用儲能、電站級儲能變流器、光儲充系統、調峰調頻系統、箱逆一體 整合等多種應用場景。2019 年公司與寧德時代共同成立合資公司時代科士達(初始佔股 49%),並於 2021 年 9 月進一步收購其 31%股權,目前合計持股比例已達 80%。我們認為 公司在儲能領域的積累與鋪墊即將收到成效,隨著下游需求的快速增長,公司儲能業務亦有 望同步放量。
儲能與 UPS 技術高度同源,公司具備較強技術優勢。儲能是一個同時涉及電力電子、電化 學、軟體演算法等多種學科的交叉性領域,具有較高的技術門檻,雖然目前儲能市場參與者眾 多,但長期來看只有具備較強技術實力、產品效能過硬的廠商才能在激烈的市場競爭中佔據 先機。從工作原理來看,儲能系統與 UPS 產品具有明顯的相似性,兩者均涉及電網、負載 與電池之間的電能變換,技術高度同源。因此,依託自身在 UPS 領域近 30 年的電力電子轉 換技術積累,我們看好公司在儲能領域展現出較強的產品競爭力與技術創新能力。
多層次、全球化的銷售網路將有效助力公司開拓海內外儲能市場。如前所述,公司在中小功 率 UPS 領域底盤穩固,除了產品、技術之外,公司完善的銷售體系功不可沒。目前,公司 已形成“大渠道+大行業+大客戶+大專案”的銷售模式,客戶網路遍佈全球,既可直接面向 資料中心業主、電力集團等大型客戶,亦可透過 OEM、ODM、經銷等銷售模式觸及眾多小 而分散的終端客戶。尤其是對於海外戶用/工商業儲能市場,產品的銷售通常需要依託當地化 的經銷商、整合商或安裝商渠道,目前公司已建立 16 家海外分支機構及分子公司,業務遍 及全球 100 多個國家及地區。未來,完善的銷售渠道與全球佈局將助力公司搶抓下游儲能市 場增長機遇,從而在短時間內快速開啟局面。
3.2. 光伏逆變器業務有望觸底回升
光伏進入平價時代,裝機空間充分開啟。在發展初期,補貼是推動各國光伏裝機的主要因素, 因此政策的變動往往會對終端需求造成明顯的擾動,行業呈現出較大的波動性。而隨著技術 的進步與產能規模的不斷擴大,近年來光伏的成本正快速下降,根據 IRENA 的統計, 2010-2020 年間光伏的平均度電成本由 0.381 美元/kWh 下降至 0.057 美元/kWh,在光照資 源較好的地區光伏的發電成本已優於傳統的化石燃料發電。因此,我們認為平價時代下光伏 的裝機空間將充分開啟,行業已步入自發驅動的長期成長階段。
新增及臵換需求共同拉動全球逆變器市場高速增長。一方面,隨著各國能源轉型的深入與光 伏成本的降低,全球裝機需求將持續提升,我們預計 2021-2025 年全球新增光伏裝機規模有 望保持 20%以上的年均複合增長。另一方面,光伏逆變器由印刷線路板、電容、電感、IGBT、 控制電路等多種電子元器件組成,隨著使用時間的增長,各類元器件的老化、磨損現象會逐 漸顯現,逆變器發生故障的機率也隨之提升。根據權威第三方認證機構 DNV 的測算模型, 組串式逆變器的使用壽命通常在 10-12 年,超過一半的組串式逆變器需要在 14 年內進行更 換(集中式逆變器則需要更換部件)。而光伏元件的執行壽命一般超過 20 年,因此在光伏發 電系統的全生命週期中往往需要對逆變器進行更換,未來逆變器的臵換需求也將逐步顯現。 在新增裝機及存量臵換兩方面需求的共同推動下,我們測算 2025 年全球逆變器出貨量有望 超過 400GW,對應 2021-2025 年平均複合增速約為 23%。
國內逆變器廠商競爭力顯現,市場份額持續提升。目前國內廠商已在光伏主產業鏈各環節佔 據主導地位,根據中國光伏行業協會的統計,2020 年國內矽料/矽片/電池/元件的全球產量佔 比分別為 75%/96%/82%/76%。相較而言,目前國內逆變器廠商的全球市場份額仍有一定提 升空間,根據第三方諮詢機構 Wood Mackenzie 的統計,2020 年全球逆變器出貨量前十中 仍有四家海外廠商。我們認為目前國內逆變器廠商無論是在成本控制還是在產品迭代速度上 均具備較強優勢,未來將繼續搶佔全球市場份額,2017-2021 年國內逆變器出口額由 101 億 元增長至 331 億元,增速明顯快於同期元件出口金額。
公司光伏逆變器業務有望重回增長軌道。科士達為國內較早涉足光伏逆變器領域的廠商之一, 2017 年光伏逆變器及儲能業務收入一度達到 9.15 億元,市場份額位列國內廠商前列。2018 年“531 新政”後國內光伏行業步入政策調整期,裝機量連續兩年下滑,市場競爭加劇,公 司逆變器業務面臨較大沖擊。經過近幾年的收縮調整,我們認為公司的光伏逆變器業務有望 觸底反彈。首先在產品層面,公司現已形成組串式+集中式的完整佈局,功率範圍涵蓋 3kW 至 6.25MW,可滿足戶用、工商業、地面電站等各類市場的需求;其次在渠道層面,公司早 年間主要以國內電站專案為主,分銷渠道建設相對欠缺,對此公司正積極擴充團隊補齊渠道 短板。受制於上游矽料產能的緊缺,2021 年國內光伏裝機相對平淡,尤其是大型集中電站 建設節奏有所滯後,隨著 2022 年上游矽料產能逐步釋放,我們認為集中式與分散式裝機均 將迎來較快增長,公司逆變器業務亦有望重回增長軌道。
3.3. 充電樁業務增長加速
電動化趨勢確立,國內新能源汽車產銷兩旺。在經歷了 2019 年的補貼退坡以及 2020 年初 的疫情擾動後,2021 年起國內新能源汽車產銷快速增長,據中汽協統計 2021 年國內新能源 汽車銷量達到 352 萬輛,同比增長 157%,新能源汽車在汽車總銷量中的佔比約為 13.4%。 我們認為在供需兩端的共同推動下,國內汽車電動化的趨勢已經確立,新能源汽車步入加速 滲透期,產銷量有望保持快速增長勢頭。
充電基礎設施尚存短板,建設亟待加速。充電基礎設施是支援新能源汽車發展的重要環節, 但長期以來國內充電基礎設施建設相對滯後。根據中國充電聯盟的統計,截至 2021 年底國 內充電基礎設施保有量約為 261.7 萬臺,較 2015 年底國家能源局印發的《電動汽車充電基礎設施發展指南(2015-2020 年)》中 2020 年建成 480 萬臺分散式充電樁的目標尚有較大差 距。2021 年底國家發改委等十部委共同下發《關於進一步提升電動汽車充電基礎設施服務 保障能力的實施意見》,再次強調“形成適度超前、佈局均衡、智慧高效的充電基礎設施體 系,能夠滿足超過 2000 萬輛電動汽車充電需求”,我們認為“十四五”期間國內新能源汽車 充換電基礎設施建設將明顯提速。2021 年底國內新能源汽車車樁比約為 3:1,若按照 2.5:1 的車樁比假設進行測算,2025 年國內充電樁保有量將超過 1100 萬臺,2022-2025 年新增充 電樁數量的複合增速接近 30%。
公司充電樁業務迎來發展機遇。公司自 2014 年開始重點佈局電動汽車充電樁業務,具備核 心整流模組與控制系統的自主研發生產能力,產品涵蓋充電樁模組、一體式直流快速充電樁、 分體式直流快速充電樁、壁掛式交流充電樁、立柱式交流充電樁、監控系統等多個系列。2020 年公司新能源充電裝置實現收入 1.21 億元,在公交客運企業、充電站運營商、物流商等各 類客戶拓展上均取得一定突破,在國內充電基礎設施建設加速的背景下,我們預計公司的相 關業務將保持較快增長。
3.4. 公司新能源業務有望快速擴張
綜上所述,我們認為以光伏、儲能、新能源汽車等為代表的新能源行業正迎來巨大的增長機 遇,公司亦已做好充分準備,未來新能源業務有望實現快速擴張。從行業需求來看,我們在 前文中已經測算 2021-25 年儲能/光伏逆變器/電動汽車充電樁有望分別實現 80%/20%/40% 以上的平均複合增長,下游市場持續景氣。從公司自身來看,在產品技術層面,公司具備近 30 年的電力電子行業積累,自主研發實力突出,儲能、光伏、充電樁產品體系齊全;在銷售 層面,公司以中小功率 UPS 業務起家,銷售、服務網路遍及全球,UPS 業務與新能源業務或可在渠道上實現一定的協同效應;在財務層面,公司長期以來經營穩健,在手資金充沛, 資產負債率低,可為新能源業務的擴張提供較強的資金保障。在經歷了近幾年的調整期後, 我們認為公司在新能源領域的長期佈局將逐步開花結果,未來新能源業務將成為拉動公司整 體業績的重要因素。
4. 盈利預測
我們看好公司“資料中心+新能源”雙輪驅動的業務佈局,公司傳統 UPS 業務基本盤穩固, 有望在新型資訊基礎設施建設加速的背景下實現穩步增長,新能源業務則充分受益下游需求 快速放量,公司長期成長空間巨大。我們預計公司 2021-2023 年分別實現營業收入 26.81/35.87/46.46 億元,歸母淨利潤 3.51/4.36/5.50 億元,6 個 月目標價 27.59 元。
(本文僅供參考,不代表我們的任何投資建議。如需使用相關資訊,請參閱報告原文。)
精選報告來源:【未來智庫】。未來智庫 - 官方網站