2022年是資管新規正式落地執行的第一年,以銀行理財為代表的資管產品將全部實行淨值化運作,徹底打破剛性兌付。
旱澇保守的年代已經成為歷史,自負盈虧的淨值化運作將成為主流。“鎖定利率”and“剛性兌付”的金融產品目前僅有三類。
一、被提前終止的理財產品
央視財經《經濟資訊聯播》欄目影片資料顯示,從2018年初到2020年10月20日,共有1618款銀行理財產品提前終止。
其中,僅2020年,就有785款產品提前終止合約,涉及多家商業銀行,銀行理財跌下神壇。
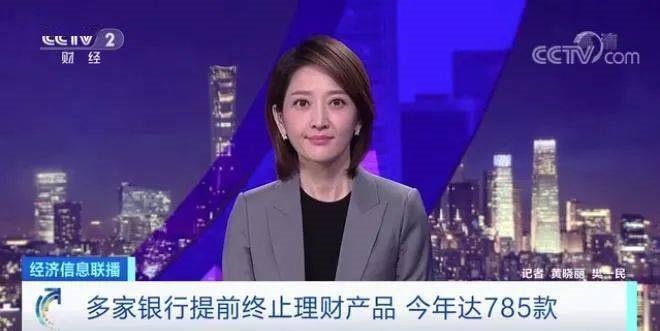
普通人最常選擇的銀行理財產品提前“退場”,是因為2018年央行頒佈的“資管新規”經過4年的延遲,決定在2021年12月31日結束過渡期,於2022年1月1日正式落地執行。
1.資管新規要求—壓降違規存量理財
2018年4月,央行釋出《關於規範金融機構資產管理業務的指導意見》,即資管新規,其中明確要求,銀行理財要打破剛性兌付,破除多層巢狀與禁止資金池模式,實現淨值化轉型,提前清退一批保本型等違規理財產品,是出於合規的需求。
2.利率不斷走低—銀行成本壓力增大
傳統銀行理財產品是預設的“剛性兌付”,而且定價較高,即利息高。
而隨著這幾年大環境利率下調影響,新發行的產品收益並不高,所以老產品就拖了後腿,增加了銀行的兌付成本。
銀行自然樂意“提前強退”,這也是一種增加利潤的運作。
3.說5年期,才3年就“強退”合法嗎?
銀行方面說了,產品說明書中已經明確表示:“為保護客戶利益,XX銀行可根據市場變化情況提前終止本產品。
是不是很多人,買了多年的銀行理財,並沒有看過產品說明書?
這就是合同的約束力,就像買保險的條款一樣,白紙黑字寫到合同裡。
如果咱不看條款,就喜歡相信大公司,大品牌,或者相信銷售人員的口頭承諾,忽略了條款求證的過程。往往會對保險的期望太高,期望太高會怎麼樣?
二、資管新規是個啥?
全稱《關於規範金融機構資產管理業務的指導意見》,是規範金融機構資產管理業務的政策法規。
由中國人民銀行、中國銀行保險監督管理委員會、中國證券監督管理委員會、國家外匯管理局於2018年04月27日以“銀髮〔2018〕106號(以下簡稱《資管新規》)”聯合印發。
資管新規是大資管行業的政策格局的重塑,涉及證監會(證券期貨類經營機構)和銀保監會(銀行、信託、保險、金融資產投資公司)兩大體系。
資管新規從頒佈到執行,過渡期多次延長,總方向:打破剛性兌付是長期趨勢。
其後釋出一系列資管細分行業規範檔案將大資管行業的標準進行了統一,長遠看是行業良性健康發展的保障。
在這種大環境下,還有剛性兌付的金融理財產品嗎?
目前只剩這三類:本息低於50萬的銀行存款,國債、確定收益類儲蓄保險。
三、本息低於50萬的『銀行存款』
無論銀行發生破產還是倒閉,只要是本息低於50萬元的銀行存款,就能夠享受《存款保險制度》的保障。
但是也僅僅針對存款業務,如果購買的是銀行其他的理財產品,已經不再享受保本服務。
截至2022年2月以工行為例,存款利率如下:
- 1年期整存整取:1.75%
- 2年期整存整取:2.25%
- 3年期整存整取:2.75%
- 5年期整存整取:2.75%
國有大銀行,地方性銀行,或者針對存款數額不同,利率可能不一樣。
其中,大額存單更受青睞。
四、30秒就能搶光的『國債』
以國家信用背書,傳說中最安全的理財工具,就是國家給你打個借條的借款。
其收益比銀行存款略高一點,比大額存單的門檻又低一些。
之前的文章說過,既然安全性高,收益性一定低。
十年國債一向被譽為中國無風險利率的風向標,2021年12月6號利率2.85%,間隔不到一月12月28日十年國債利率跌破2.8%。
去年3年國債利率可以到3.4%,5年國債可以到3.57%。
五、確定收益的『儲蓄類保險』
高風險投資,也許是賺一次吃一年,但稍有不慎,也許會把之前的吐回去。比如,股票。
低風險投資,如果能長期堅持,透過不斷地利滾利,可以帶來高收益。
第三種鎖定利率的金融產品就是確定收益類儲蓄保險,說到這裡,必須先把儲蓄類保險的分類列出來,因為不是所有的儲蓄類保險都具備這個功能。
下面的圖是按照收益增長方式做的分類。
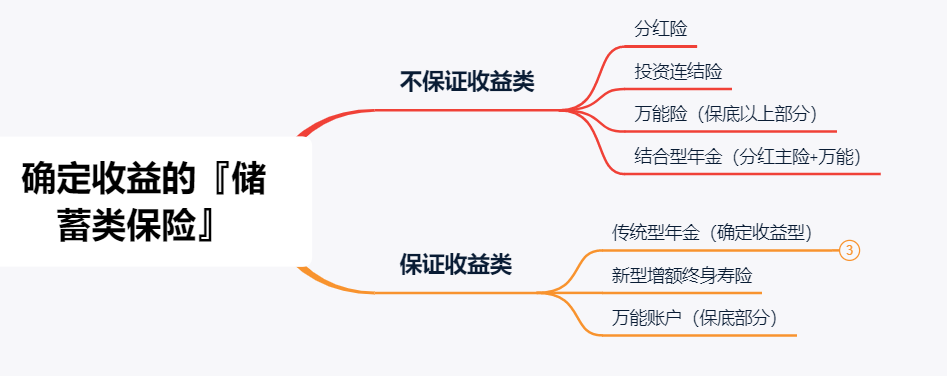
1.傳統型年金:
傳統確定領取型年金是生存金+現金價值的方式予以確定性的體現。
養老型年金,約定到55歲/60歲/65歲給付生存金,活多久領取多久
教育金,比如約定到孩子18歲到21歲領取多少?,22歲期滿一次性領取多少?
2.新型增額終身壽險
新型增額終身壽險本身有壽險的功能,但主要是用來攢錢的。
合同約定的現金價值每年增值,現價白紙黑字寫進合同,收益所見即所得。
同時現金價值的80%可以在急用的時候貸款出來,或者減保取現也是取現金價值。
目前這類產品預定利率是3.5%年複利,後面會專門寫一篇這個產品的文章。
3.萬能險(保底部分)
萬能賬戶通常不單獨存在,而是以“年金險+萬能賬戶”的搭配組合存在,實現二次增值的工具
從型別上說有的是壽險萬能,有的是年金萬能(領取有20%限制)
從利率上說最高保底是3%,個別低保證利率只有1.75%
4.舉例:
目前市場比較好的增額壽產品來看,產品的現金價值每年增加,確定數字寫進合同,適合強制儲蓄,教育金,或者高淨值人群資產傳承。
六、確定收益的『儲蓄類保險』
對於任何儲蓄類產品,都要參照三個特性:收益性,安全性和流動性。
對於銀行存款,國債,確定收益的儲蓄型保險 都有一個共同特點,就是安全性第一,確定給付,但是收益偏低。
所以,用儲蓄類保險追求收益必須要加入時間維度,用時間換取相對高的收益,短期快進快出是沒有效果的。
順便說一下不確定收益的儲蓄型保險,比如分紅,投連等,這些險種相對複雜,需要具備更高的專業知識,可能不太適合普通人,因此不建議輕易上車。