因為運作冬蟲夏草而聞名於世的青海春天,業績一度風光無限好,但由於冬蟲夏草的神話破滅,青海春天的業績也因此一蹶不振。
日前,青海春天釋出了《2021年度業績預虧暨風險提示公告》,經公司財務部門初步測算,公司預計2021年度歸屬於上市公司股東的淨利潤為負,約為-2.645億元至-3.245億元;歸屬於上市公司股東扣除非經常性損益後的淨利潤也為負數,約為-2.541億元至-3.081億元。
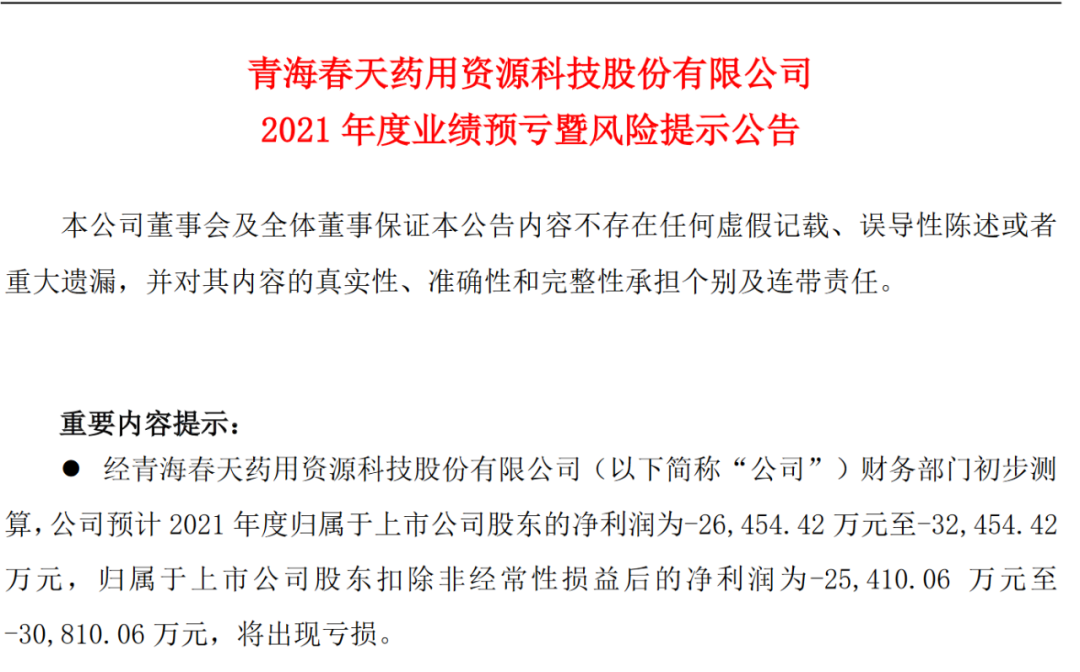
對於本次業績預虧,青海春天方面表示,主要是受對外投資虧損、計提部分資產減值準備、以及中成藥和酒水業務市場開拓,銷售費用和管理費用增加所致。
根據《上海證券交易所股票上市規則》第 9.3.2 條規定,若上市公司最近一個會計年度經審計的淨利潤為負值且營業收入低於人民幣1億元(“淨利潤”以扣除非經常性損益前後孰低為準,“營業收入”應當扣除與主營業務無關的業務收入和不具備商業實質的收入),將被實施退市風險警示。
而青海春天預計2021年扣除非經常性損益前後的淨利潤均為負值,若最終經審計的2021年度扣除與主營業務無關的業務收入和不具備商業實質的收入後的營業收入低於1億元,按照規定青海春天將被實施退市風險警示。
值得關注的是,2021年前三季度,青海春天歸屬於上市公司股東的淨利潤和歸屬於上市公司股東扣除非經常性損益後的淨利潤各自約為0.6億和0.633億元。
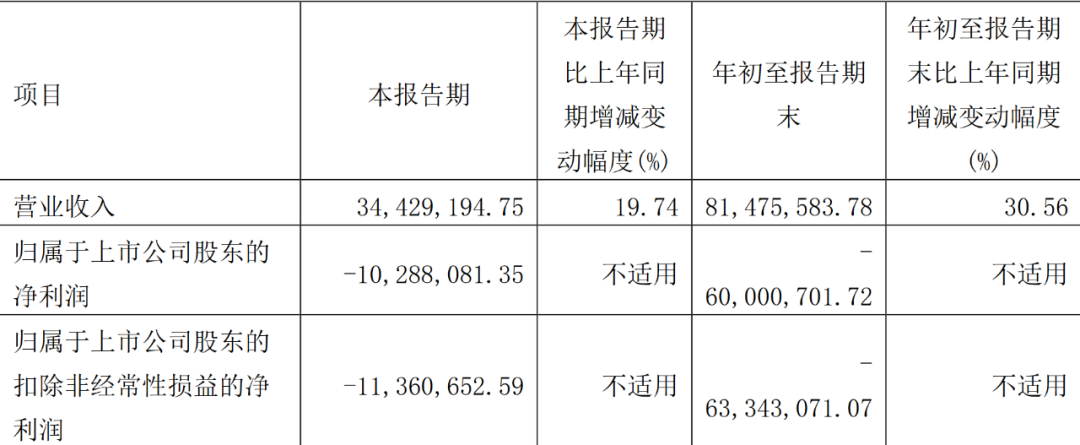
粗略計算一下,2021年第四季度,青海春天歸屬於上市公司股東的淨利潤和歸屬於上市公司股東扣除非經常性損益後的淨利潤皆為負數,前者在-3.245億元至-3.845億元之間,後者在-3.174億元和-3.714億元。
據悉,青海春天繼續根據前期的發展規劃開展有關的生產經營活動,主要業務圍繞大健康業務板塊和酒水快消品業務板塊開展。
由於冬蟲夏草深加工的有關行業政策尚未明朗,以及近年來市場對冬蟲夏草安全性和功效的誤讀,使得整個冬蟲夏草高效利用和深加工行業的發展較為緩慢,也對青海春天該板塊的業務帶來了較大的影響,有關業務發展緩慢。
同時,酒水快消品業務板塊是青海春天新開拓不久的業務板塊,目前青海春天以“聽花”系列高階商務酒的銷售為主。
對此,青海春天方面透露,該產品在報告期內開展了系列上市銷售的準備工作,公司結合該產品“香高味厚、落口生津”、“更好喝、更健康”等特點,透過在目標市場針對目標人群舉辦傳統品鑑會的形式,就產品價值點與消費者進行了深度溝通,取得了良好的體驗效果,完成了產品和市場的測試工作,在培養了首批忠實消費者的同時,也探索出一套快速完成消費者溝通的方法,為公司下半年的招商銷售工作打下了良好的基礎。
資料顯示,青海春天的酒水快消品業務板塊取得營業收入約為859.17萬元,同比上升29.96%,雖然增幅不錯,但基數太小,目前還無法帶領青海春天走出虧損的泥潭。
青海春天董事長、聽花酒設計師張雪峰表示,近年來現代生物學發展十分迅猛,聽花運用現代生物技術成果,開創了“定向菌”技術。即從傳統老窖提取並透過獨特方式,篩選培育出4種定向菌,在原酒二次發酵中,又以“好喝的香高味厚”為目標,使用定向菌定向產生特定的風味因子香氣物質。他還表示,除了獲得需要的香與味物質外,聽花對酒性大熱的制化,則是運用了中醫學原理與知識。
“下半年公司將確定目標市場,開展招商和宣傳推廣工作,力爭在最短的時間內將產品的各項特點和優勢準確地傳達給市場和消費者,獲得市場的認同,促進該板塊業績的提升。”青海春天方面稱。
為了打造“聽花”系列高階商務酒的品牌知名度,青海春天不惜斥資入選人民日報社“品牌強國計劃”,但張雪峰卻被指“瞎指揮、亂折騰”。
在業績表現不佳的情況下,聽花酒應運而生,在京東的聽花酒水旗艦店上,一瓶聽花酒標價5860元/瓶(750ml),但銷量十分慘淡,被指“曲高和寡”,甚至有人吐槽張雪峰“想錢想瘋了”。
“回到聽花酒的價格來看,聽花酒5860元/瓶,已從價格上超越茅臺的實際成交價。給市場的感覺,比茅臺好(含品質),否則不會定這麼高的價格。”酒水行業研究員歐陽千里表示,聽花酒能否成功,需要交給市場是驗證。
為了講故事,張雪峰也是無所不用其極。在各大網站上,張雪峰在接受採訪時稱,他研發的這款酒是一個像太上老君的人在夢中給予啟發的。同時,經過他們團隊研究發現,喝這款酒還能“提升男性功能”“提高免疫”及“改善睡眠”。
“張雪峰所說的‘夢’及‘太上老君模樣的人’,肯定不能進入到正式的宣傳層面,只能作為口語化傳播品牌故事,但如果直接給品牌背書,這就是無稽之談。”白酒營銷專家蔡學飛直言,這只是一種營銷策略。“一些非傳統酒商進軍酒行業,必然需要一些品牌故事,包括有一些品牌理念的加持,我覺得從自身的經營理念或產品理念出發,發掘一些故事的背景創造,本身沒有問題。但是,具體的功能,還是需要有相關政府機構或者科研機構的認證及科學證明,畢竟白酒是食品,涉及到人體健康及法律等問題,這方面需要嚴謹。”