昨兒和今天, 賽道股有重新活躍的味道,小編66元附近入手的隆基股份賺了杯咖啡錢, 面對大盤萎靡的局面, 眾說紛紜, 有說價值股重啟的, 有說成長股團滅的, 中國的社融資料起來了, 大盤卻似乎不領情, 美國的通Z創了新高, 加X迫在眉睫, 好像我們的市場更多的還在看著別人家的臉色
其實, 經濟下行的壓力下, 印鈔灌水的法子行不通了, 資本市場確實難有起色, 這是實情, 所以我們說2022年大家投資要更小心一些; 但話說回來, 對於這種宏觀的東西, 對於小散而言,到底能把控多少, 如果你還在這個市場中, 哪些是你能把控的, 哪些是你把控不了的, 毫無疑問, 大盤你決定不了, 但個股, 你花點時間還是能做一些功課的, 功課做完, 入手了, 剩下的, 就交給時間和操作規則吧
最近一段時間, 數字貨幣比較熱, 其實小編去年寫過一篇<廣電運通, 何方神聖>的文章, 13.90元的估值是相對靠譜的, 寫完一個月後的最高股價為13.81元, 差了9分錢; 當然更樂觀的局面可能還在後面; 今兒我們選擇另外一個數字貨幣的票, 宇信科技看一看
言歸正傳
01
—
認識宇信科技
宇信科技, 座標北京市朝陽區酒仙橋東路9號院電子城研發中心, 2018年A股創業板上市
公司是國內規模最大的金融科技解決方案市場的領軍者之一, 主要透過提供包括諮詢規劃、軟體產品、軟體開發及服務、運營維護、系統整合等科技服務,從事向以銀行為主的金融機構以及受銀保監會監管的其他非銀金融機構的金融科技賦能。公司主營業務包括軟體開發及服務、系統整合銷售及服務、創新運營服務和其他主營業務四大類
目前,公司已經為中國人民銀行、三大政策性銀行、六大國有商業銀行、12家股份制銀行以及100多家區域性商業銀行和農村信用社以及十餘家外資銀行提供了相關產品和服務;同時也為包括十多家消費金融公司、汽車金融公司、金控公司、財務公司在內的非銀機構提供了多樣化的產品和解決方案,在行業內擁有較高的品牌聲譽
營收權重而言, 軟體開發及服務營收佔比3/4, 毛利率40%; 系統整合銷售及服務佔比1/5, 毛利率只有9%; 創新運營業務及其他佔到剩餘的5%
2020年研發投入3.1億, 研發營收比10.5%, 遠高於5%的研發營收基本線,在這一點上是值得肯定的
財報資料
2020年營收29.8億, 過去5年營收復合增長率13%, 過去8年營收復合增長率也是13%, 增長還是比較穩定的, 2021Q3增長26%
毛利率而言, 以35%為軸心上下浮動2-3個百分點 相對還是比較穩定的
2020年自由現金流3.5億, 基本上創了最近幾年新高, 最近5年自由現金流全部為正數; 但2021Q3的經營活動現金流量大幅下降, 主要是支付給員工的現金大幅增加5個億, 什麼情況? 員工福利大幅改善?
2020年底金融資產13.7億, 金融負債1.7億, 長期股權投資4.9億, 同樣由於2021Q3自由現金流的大幅下降, 2021Q3金融資產只有5個億, 應收有所提高, 存貨大幅增加, 幾乎是2020Q3的一倍, 不算是太好的趨勢
02
—
宇信科技估值
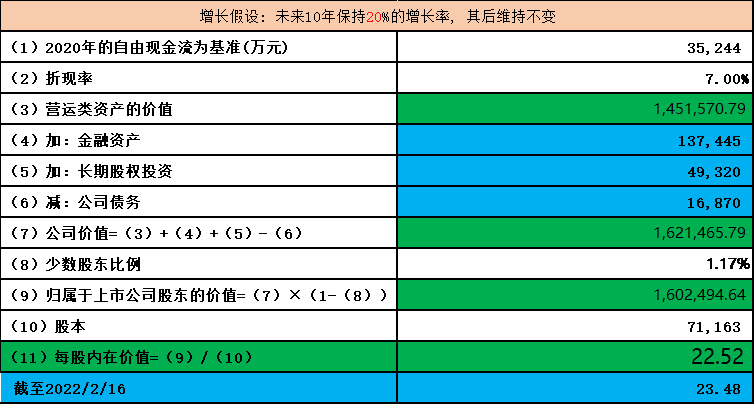
我們以2020年自由現金流為基數, 綜合過往的營收和自由現金流增長情況, 假設未來10年複合增長率為20%, 估值如下:
解讀:
宇信科技, 銀行IT行業的頭部企業之一, 主業是銀行相關業務的軟體開發, 隨著《金融標準化“十四五”發展規劃》公佈, 前景看好
十四五時期,我國數字經濟將轉向深化應用、規範發展、普惠共享的新階段。根據《規劃》提出的發展目標,2025年我國數字經濟邁向全面擴充套件期,數字經濟核心產業增加值佔GDP比重要達到10%。
屆時,軟體和資訊科技服務業規模將達到14萬億元,工業網際網路平臺應用普及率達到45%,數字經濟相關企業將持續享受行業發展紅利
具體到宇信科技而言, 2020年現金流是一個小高點, 2021年截至到Q3並不是太樂觀, 反而出現了應收和存貨雙高的局面; 過往的複合增長率為13%, 結合2021Q3的26%的增長率, 我們這兒相對樂觀的給予了未來10年20%的複合增長率, 對應的估值在23元附近, 與目前的股價相當, 如果市場情緒起來, 上浮30%達到29元附近應該也算達到一定極限了, 再高, 就不在小編的認知範疇了
一個小八卦就是, 小編家裡的領導, 曾經也是宇信科技的一員, 當時宇信還屬於美股上市狀態呢, 當然, 當時也沒享受到宇信的太大福利, 只知道一個網銀開發專案動輒幾個月的出差很是受不了, 嗯, 與廣聯達類似, 也算是上市公司一民工吧, 一切, 皆已過眼雲煙.
老規矩, 個人研判, 不做投資推薦, 歡迎加關
孔東亮, CPA
2022/2/15